家を買うか迷っている段階で、住宅ローン控除の話は後回しになりがちです。物件を決めてから調べればいい、と思っていました。
ただ、2026年に入居する場合はその順番だと間に合わないことがあります。控除の対象になる借入限度額が、住宅の省エネ性能・新築か中古かの別・世帯の条件によって2,000万円から5,000万円まで変わるからです。物件を決めてから知っても、選び直しはききません。
この記事では、2026年(令和8年)に入居する場合の住宅ローン控除(国土交通省の資料では「住宅ローン減税」、税法上は「住宅借入金等特別控除」)を、国土交通省の資料をもとに整理します。読むと、次のことが分かります。
- 2026年入居から何が変わったのか
- 自分が買おうとしている家の借入限度額はいくらか
- 「子育て世帯の上乗せ」に自分が当てはまるか、いつ時点で判定されるか
- 2028年にある2つの区切りと、いま動くべきかの判断材料
✓ あなたの家計で住宅購入はどう影響する?
年齢・家族構成・収入を入力すると、住宅購入を含む将来の支出と必要貯蓄をその場で試算できます。
→ 無料診断(1分)
2026年入居から何が変わったか
住宅ローン控除は毎年のように条件が変わるので、去年調べた知識がそのまま使えるとは限りません。令和8年度の税制改正では、大きく分けて「制度そのものの延長」「質の高い既存住宅への拡充」「床面積要件の緩和」の見直しが入りました。順に見ていきます。
いちばん大きいのは、適用期限が2030年12月31日入居分まで5年延長されたことです。改正前は2025年入居分までが対象だったので、これから家を探す人にとっては前提が変わりました。
次に、質の高い中古住宅の扱いが手厚くなりました。国土交通省は改正の趣旨を「質の高い既存住宅の借入限度額・控除期間の拡充」と説明しています。2026年入居分からは、省エネ性能が高い中古住宅であれば新築と同じ13年間の控除期間が適用されます。
3つ目が床面積の要件です。これまで原則50平方メートル以上でしたが、40平方メートル以上に緩和されました。ただし条件があり、誰でも使えるわけではありません。後の章で詳しく触れます。
借入限度額は3つの条件で決まる
「住宅ローン控除で最大いくら戻るのか」と聞かれても、答えは一つに定まりません。控除の対象になるローン残高の上限、つまり借入限度額が、住宅の省エネ性能・新築か中古か・世帯の状況という3つの組み合わせで決まるからです。控除率はどの区分でも年末ローン残高の0.7%で共通です。
ただし、限度額の差がそのまま控除額の差になるわけではありません。限度額は「ここまでの残高が対象になる」という上限にすぎず、実際の控除額は年末のローン残高と、その年の納税額の両方で決まります。借入限度額が5,000万円でも、年末残高が2,000万円なら計算に使われるのは2,000万円です。
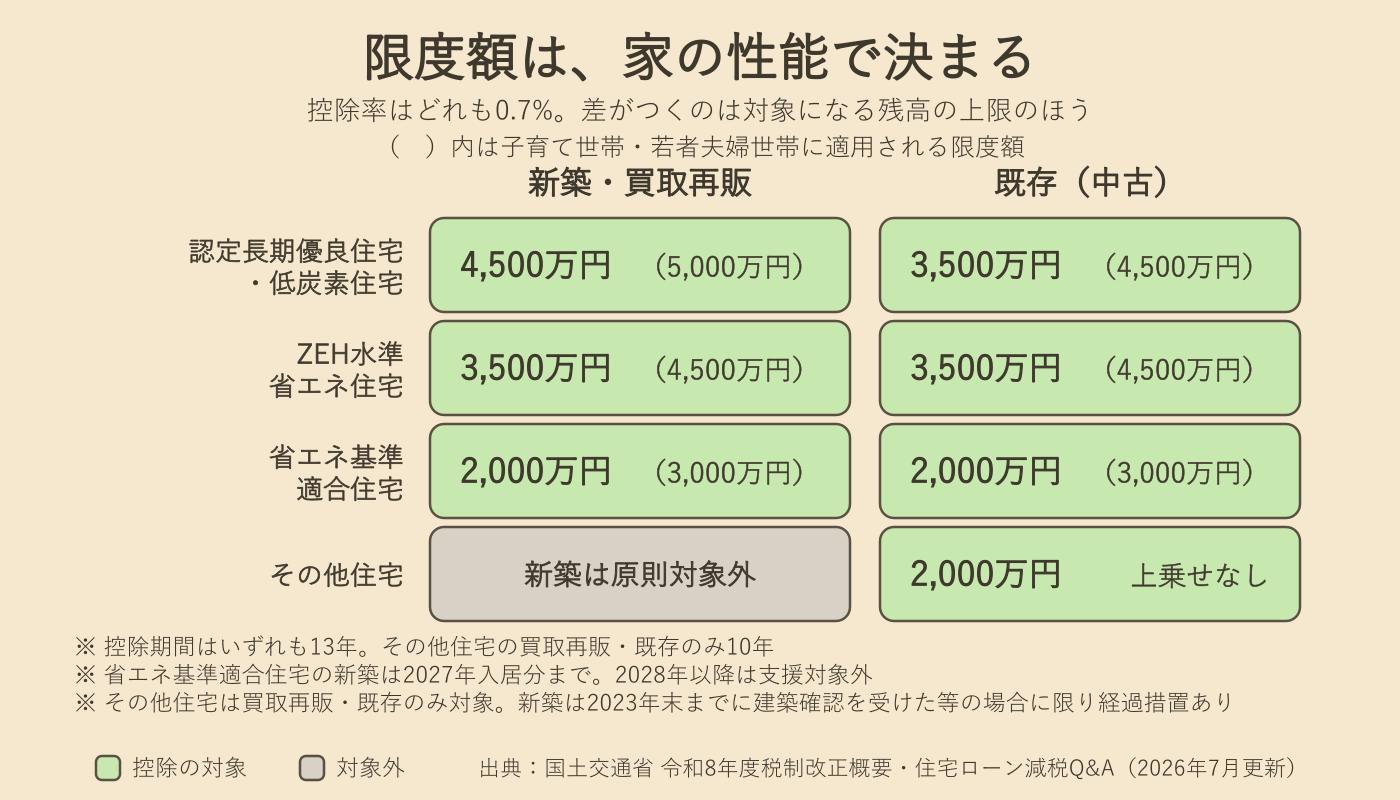
数値を一覧にすると次のとおりです。カッコ内が子育て世帯・若者夫婦世帯に適用される限度額です。
| 住宅の省エネ性能 | 区分 | 一般世帯 | 子育て世帯等 | 控除期間 |
|---|---|---|---|---|
| 認定長期優良住宅・低炭素住宅 | 新築・買取再販 | 4,500万円 | 5,000万円 | 13年 |
| 認定長期優良住宅・低炭素住宅 | 既存(中古) | 3,500万円 | 4,500万円 | 13年 |
| ZEH水準省エネ住宅 | 新築・買取再販 | 3,500万円 | 4,500万円 | 13年 |
| ZEH水準省エネ住宅 | 既存(中古) | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 新築・買取再販 | 2,000万円 | 3,000万円 | 13年 |
| 省エネ基準適合住宅 | 既存(中古) | 2,000万円 | 3,000万円 | 13年 |
| その他住宅 | 新築 | 原則対象外 | 原則対象外 | — |
| その他住宅 | 買取再販・既存(中古) | 2,000万円 | 上乗せなし | 10年 |
出典は国土交通省の「令和8年度税制改正概要」と「住宅ローン減税Q&A」(2026年7月更新)です。買取再販住宅は借入限度額と控除期間が新築と同じ水準ですが、「その他住宅」だけ扱いが分かれます。リフォームは2,000万円・10年です。
「その他住宅」は新築だと原則対象外になる
表の最下段に注意が必要です。省エネ基準を満たさない住宅は「その他住宅」に分類され、新築の場合は原則として住宅ローン控除の対象から外れます。2026年以降に控除を受けられるのは買取再販住宅と既存住宅の区分だけ、というのが国土交通省の説明です。
ただし新築にも経過措置があります。2023年末までに建築確認を受けた住宅、または2024年6月30日までに建築された住宅であれば、2030年12月31日までに入居する場合に限り、借入限度額2,000万円・控除期間10年の対象です。確定申告で確認済証や登記事項証明書の提出が必要になります。古い在庫物件なら、この経過措置に当たるかで判断が変わります。
省エネ性能の区分は住宅性能表示基準で決まっています。ZEH水準省エネ住宅は断熱等性能等級5以上かつ一次エネルギー消費量等級6以上、省エネ基準適合住宅は断熱等性能等級4以上かつ一次エネルギー消費量等級4以上です。等級は検討の段階で不動産会社や施工会社に聞いておくと、後で慌てずに済みます。
子育て世帯の上乗せは12月31日時点で判定される
上乗せの枠を使えるかどうかで、控除の対象となる借入限度額に数百万円の差が生じます。見落とされやすいのが判定のタイミングです。
国土交通省の資料では「子育て世帯・若者夫婦世帯」を次のいずれかに当てはまる者としています。
- 年齢19歳未満の扶養親族がいる
- 40歳未満で配偶者がいる、または40歳以上で40歳未満の配偶者がいる
夫婦のどちらかが40歳未満であれば、子どもがいなくても対象になります。また、19歳未満の扶養親族がいれば、夫婦の年齢は問われません。
そのうえで、判定時点です。この条件に当てはまるかどうかは、入居した年の12月31日時点の現況で判断されます。入居した日ではありません。
若者夫婦世帯の条件から外れるのは、夫婦の両方が40歳以上になったときです。年下のほうが入居した年の途中で40歳になると、12月31日時点で条件を満たしません。「入居時点では39歳だったから大丈夫」とはならないので、境目の年齢なら入居年を決める前に確認しておきたいところです。子どもの年齢も同じで、末子が19歳になる年は扶養親族の条件を外れる場合があります。
2028年に2つの区切りがある
2030年まで延長されたと聞くと、しばらく余裕があるように感じます。ただ実際には2028年に区切りが2つあり、それ以降は条件が変わります。
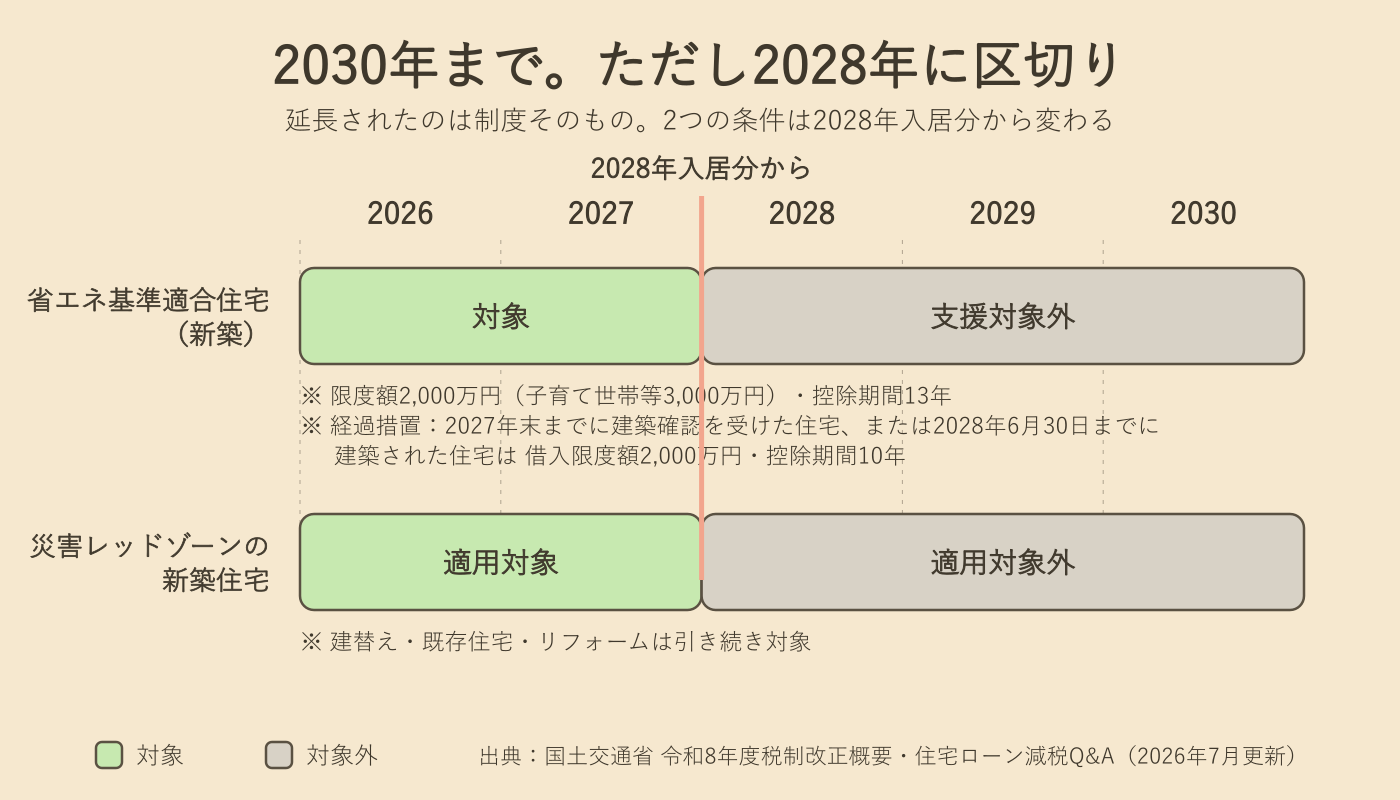
1つ目は省エネ基準適合住宅の新築です。この区分は2026年と2027年の入居までが対象で、2028年以降に入居する場合は支援の対象から外れます。ただし経過措置があり、2027年末までに建築確認を受けた住宅、または2028年6月30日までに建築された住宅であれば、借入限度額2,000万円・控除期間10年で控除を受けられます。完成が遅れて入居が2028年にずれ込んでも、枠が残る場合があるということです。
2つ目は立地の条件です。2028年(令和10年)以降の入居分から、災害レッドゾーンにある新築住宅は控除の対象外になります。災害レッドゾーンとは、土砂災害特別警戒区域、地すべり防止区域、急傾斜地崩壊危険区域、浸水被害防止区域、そして災害危険区域を指します。ただし災害危険区域には但し書きがあり、対象になるのは都市再生特別措置法に基づく勧告に従わないものとして公表の対象となった区域に限られます。災害危険区域であれば一律に外れる、という意味ではありません。建替え・中古住宅の取得・リフォームは引き続き対象なので、対象外になるのは新築に限られます。
土地を先に取得して建てる場合、この条件は無視できません。検討中の土地がどの区域に当たるかは、自治体のハザードマップや都市計画情報で確認できます。
床面積40平方メートルの緩和には条件がある
床面積の要件が50平方メートルから40平方メートルに緩和され、コンパクトなマンションも対象に入るようになりました。単身者や夫婦2人の世帯は選択肢が広がります。
ただし条件が2つあります。合計所得金額が1,000万円を超える人と、子育て世帯等の上乗せ措置を使う人は、従来どおり50平方メートル以上が必要です。
ここは読み違えやすい部分です。子育て世帯等なら上乗せも40平方メートルの緩和も両方使える、とはなりません。上乗せを使うなら50平方メートル以上を選ぶ必要があり、40平方メートル台を選ぶなら一般世帯の限度額で計算することになります。どちらが有利かは、借入額と物件価格の兼ね合いです。
なお、住宅ローン控除を受けるには合計所得金額が2,000万円以下である必要があります。共働きで世帯年収が高くても、控除は個人ごとの判定です。
控除を受けるための手続き
制度の枠が分かっても、申告しなければ控除は受けられません。手続きは初年度とそれ以降で違います。
控除を受ける最初の年は、入居した翌年に確定申告が必要です。普段は確定申告をしていない会社員も、この年だけは自分で申告します。必要書類は住宅の区分で変わり、認定長期優良住宅なら認定通知書の写し、省エネ性能で区分される住宅なら建設住宅性能評価書の写しなどが求められます。
2年目以降は、給与所得者なら年末調整で控除を受けられます。給与所得者の場合、自分で確定申告するのは初年度だけです。
このほか、借入金の償還期間が10年以上であることも条件です。繰上返済で返済期間が10年を切ると、その時点で控除の対象から外れる場合があります。繰上返済は、控除で戻る額と利息の軽減額を比べてから決めたいところです。
所得税から控除しきれない分は、翌年の住民税から一定の上限の範囲で控除されます。それでも所得税額が小さい世帯は控除枠を使い切れないことがあるので、限度額の大きさだけで借入額を決めないほうが安全です。
まとめ
2026年入居の住宅ローン控除について、押さえておきたい点を整理します。
| 項目 | 内容 |
|---|---|
| 適用期限 | 2026年1月1日〜2030年12月31日入居 |
| 控除率 | 年末ローン残高の0.7% |
| 借入限度額 | 2,000万円〜5,000万円(性能・新築か中古か・世帯で決定) |
| 控除期間 | 13年(その他住宅の買取再販・既存(中古)のみ10年) |
| 所得要件 | 合計所得金額2,000万円以下 |
| 床面積要件 | 40平方メートル以上(所得1,000万円超・上乗せ利用者は50平方メートル以上) |
制度の枠が分かっても、「自分の家計でいくら借りるのが妥当か」は別の問題です。限度額まで借りられることと、返済が家計に合うことは違います。
よくある質問
Q. 2025年に入居した場合も2030年までの新しい限度額が使えますか。
いいえ。借入限度額は入居した年の制度で決まります。2025年入居なら2025年時点の制度が適用され、後の改正が遡って及ぶことはありません。
Q. 中古マンションを買う場合、省エネ性能はどう確認すればよいですか。
建設住宅性能評価書や住宅省エネルギー性能証明書があるかを、売主か仲介の不動産会社に確認します。なければ後から取得できるかも相談してみてください。書類がそろわないと省エネ性能を証明できず、「その他住宅」の扱いになる可能性があります。その他住宅に該当する場合は、借入限度額2,000万円・控除期間10年です。
Q. 入居した年に子どもが生まれる予定です。上乗せの対象になりますか。
判定は入居した年の12月31日時点の現況で行われます。その日までに生まれて扶養親族となっていれば、条件に当てはまる可能性があります。年末が近い出産予定なら、具体的な状況で税務署に確認してください。
本記事は一般的な情報提供であり、個別の投資助言・税務相談・法務相談ではありません。最終的な判断は、公的機関の一次情報、または必要に応じて専門家(税理士・FP・弁護士など)への相談に基づいて行ってください。記載内容は執筆時点(2026年8月)のものであり、制度変更により実情と異なる場合があります。
監修者プロフィール
chobito
ライフイベントナビ 運営者 / FP2級
共働き・子育て世帯のお金の不安を、AI技術で「わかる・試せる・動ける」に変えることを目指して、ライフイベントナビを運営しています。
※本記事の数値・制度情報は執筆時点のものです。最新情報は公的機関の一次情報をご確認ください。