「130万円を超えると手取りが減る」という話は、よく聞きます。ただ、どれくらい負担が増えるのかは、超えたあとにどの保険に入るかで変わります。そこまで説明されることは、あまりありません。
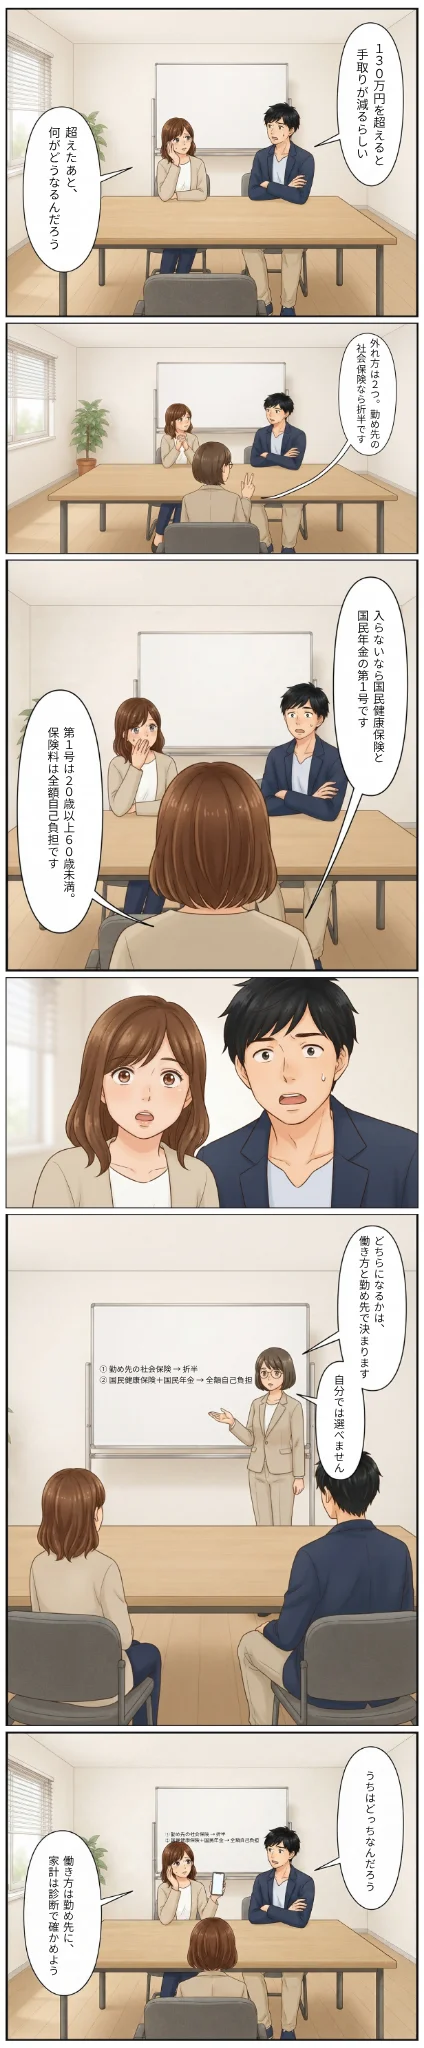
実は、扶養から外れる道は1本ではありません。勤め先の社会保険に入って外れる場合と、入らないまま外れる場合があり、負担がまるで違います。どちらになるかは自分の希望では決まりません。
超えたあとに何が変わるのかを順に整理します。判定のしかたが2026年4月に変わった話は130万円の壁は2026年4月に変わったにまとめています。
✓ まず3分で家計タイプを診断
「自分の家計はどのタイプ?」が選択式の診断でわかります。優先すべきライフイベントと制度候補も自動で提示します。
→ 無料診断を試す
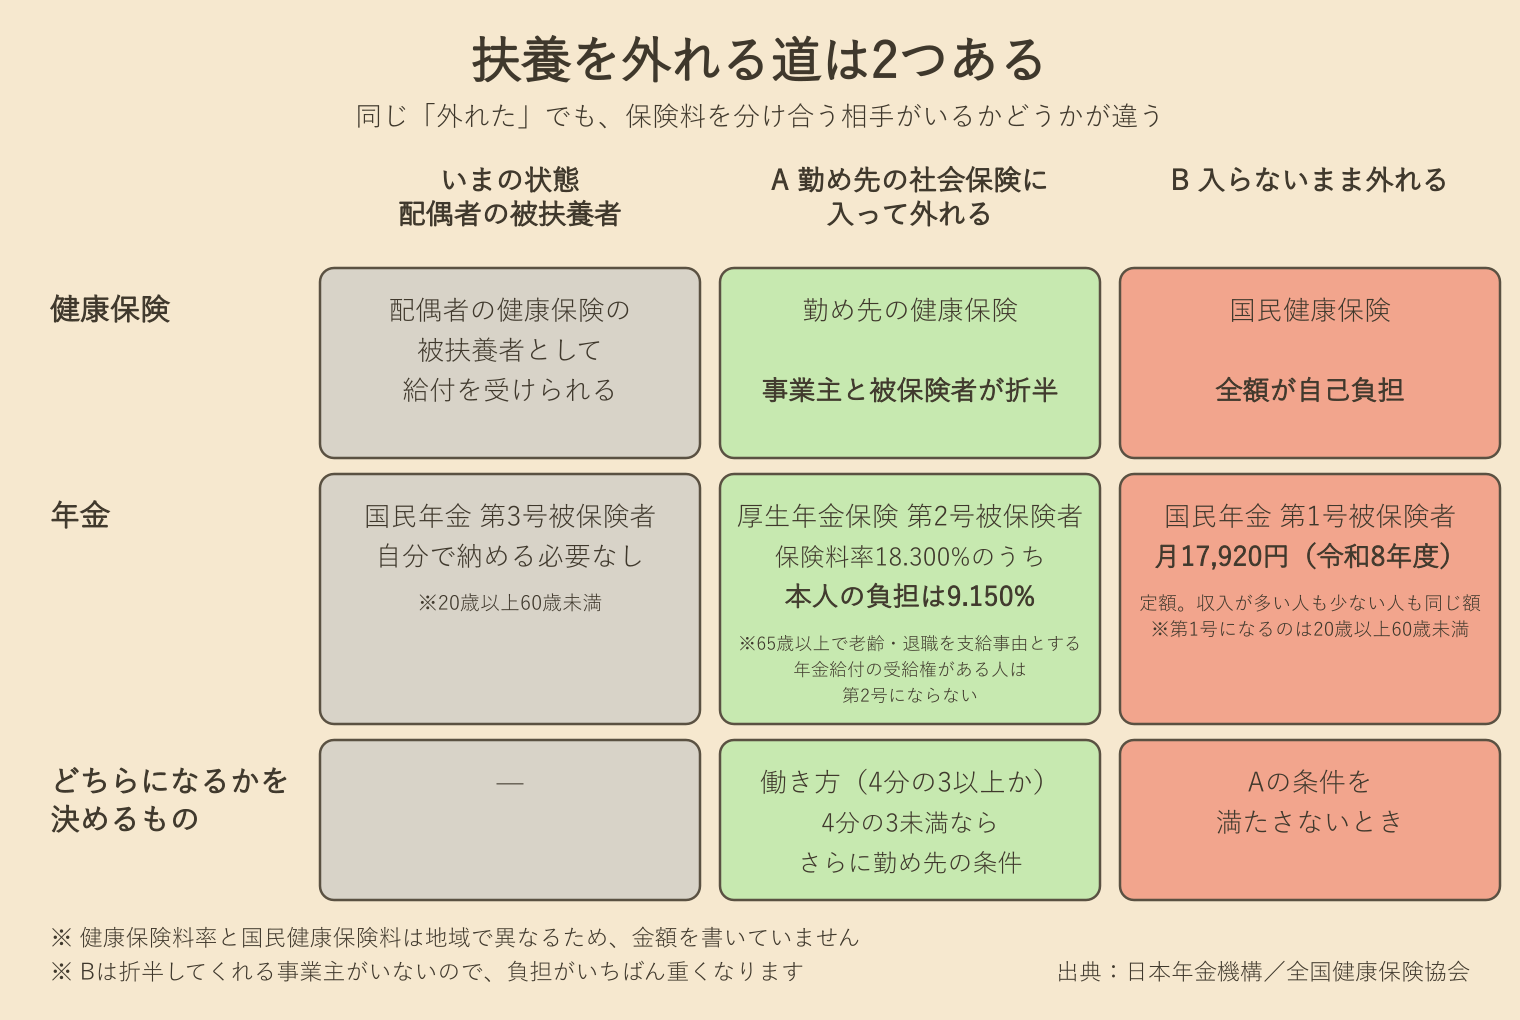
扶養を外れる道は2つある
被扶養者でなくなると自分で保険料を払うことになりますが、誰と分け合うかは外れ方で変わります。
ひとつめは、自分が勤め先の健康保険・厚生年金保険の被保険者になる道です。加入要件を満たすと勤め先が資格取得届を出しますが、被保険者になる日は届出をした日ではなく、要件を満たした日にさかのぼります。自分が被保険者になれば、配偶者の被扶養者ではいられません。年間収入が130万円未満かどうかは関係なく外れます。なお、この記事は配偶者が被扶養者の場合の話です。配偶者以外で19歳以上23歳未満(扶養認定日が属する年の12月31日時点の年齢で判定)の人は、扶養認定日が令和7年10月1日以降なら基準額が150万円未満になります。
ふたつめは、どの勤め先の加入要件も満たさないまま、原則として年間収入が130万円以上(60歳以上または障害者の場合は180万円以上)と見込まれるようになる道です。この場合は勤め先の社会保険に入れず、国民健康保険と、20歳以上60歳未満なら国民年金の第1号被保険者になります。
「原則として」と書いたのは、超えたら必ず外れる、というわけではないからです。ひとつは判定のしかたです。扶養認定日が2026年4月1日以降で、収入が給与収入のみなら、一定の条件を満たせば労働契約の内容から年間収入を見込んで判定できます(130万円の壁は2026年4月に変わった)。もうひとつは一時的に増えた場合です。厚生労働省は、毎年の被扶養者認定のときに人手不足による労働時間延長等に伴って一時的に年収が130万円以上となった場合、一時的な収入である旨の事業主の証明を添付することで原則として連続2回までは引き続き扶養に入り続けることが可能としています。同じ人について、原則として連続2回まで、という意味です。収入の確認を年1回行う保険者なら、連続する2年の確認で使えます。
どちらの道になるかは自分では選べない
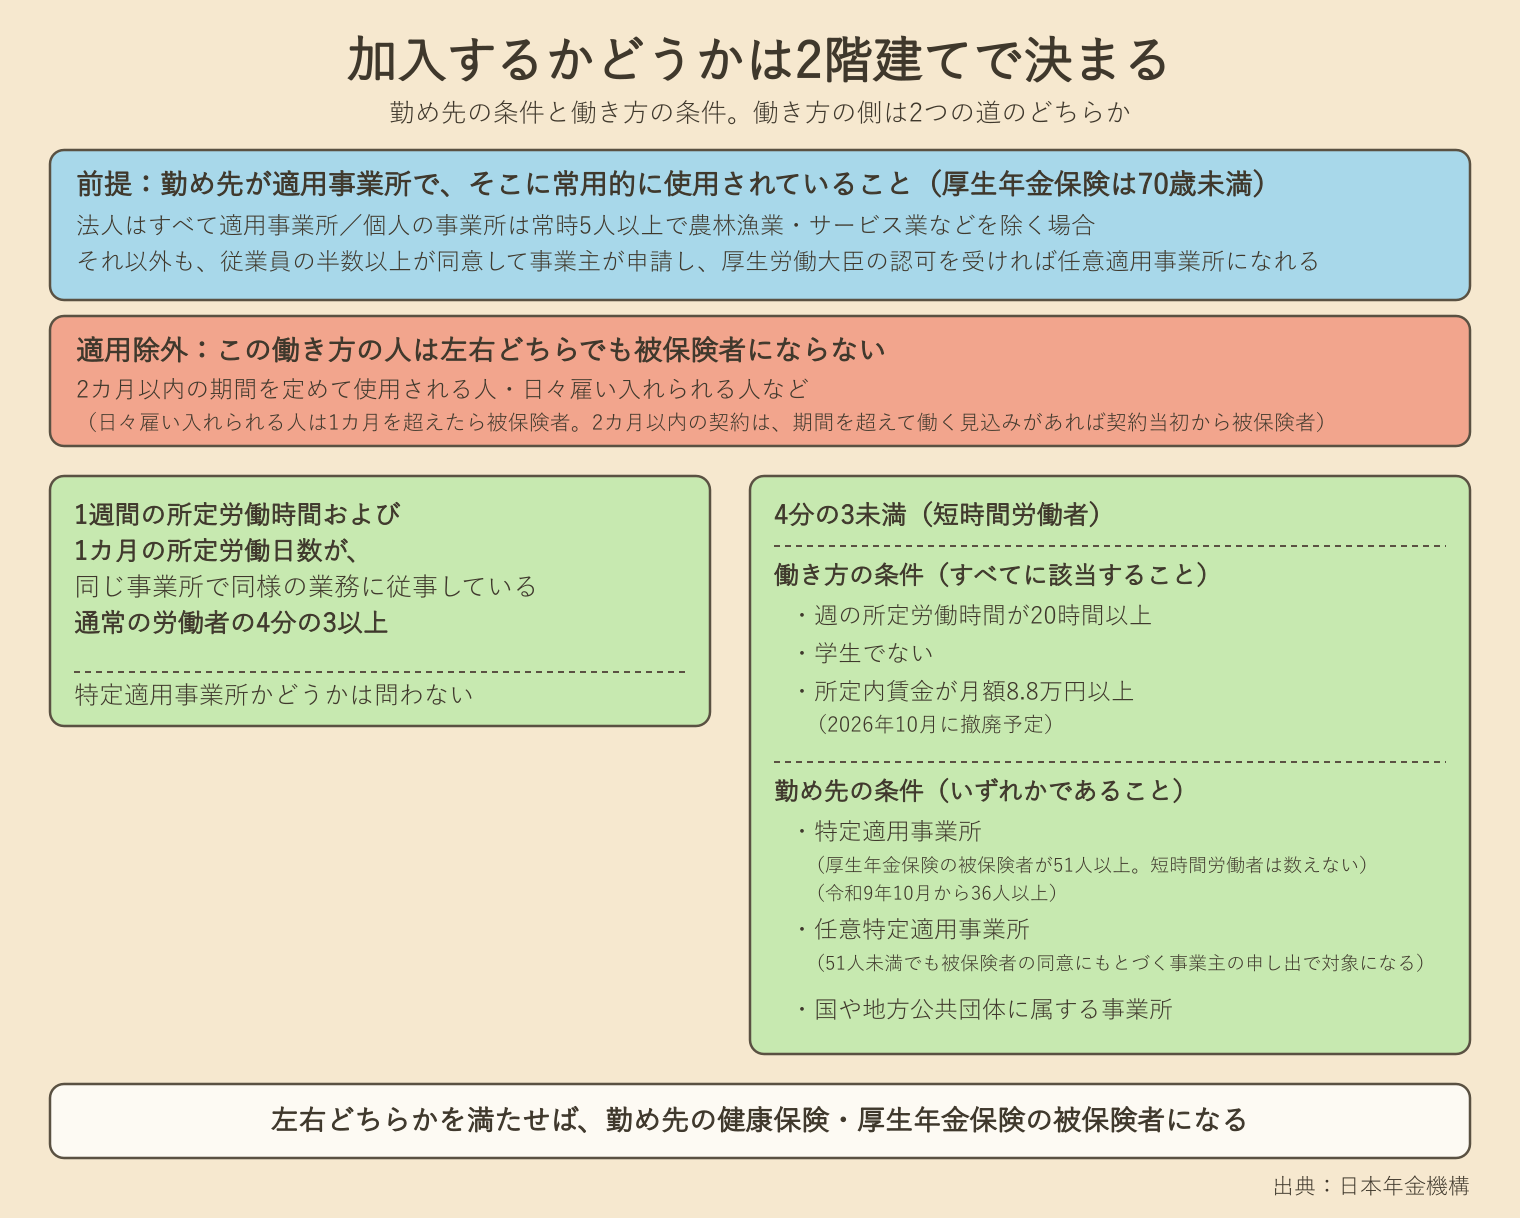
加入は希望で決めるものではなく、要件を満たせば入ることになります。道は2つあり、どちらを通るかで見る条件が変わります。
| 働き方 | 加入の条件 | 勤め先の条件 |
|---|---|---|
| 1週間の所定労働時間および1カ月の所定労働日数が、同じ事業所で同様の業務に従事している通常の労働者の4分の3以上 | 常用的に使用されていれば被保険者 | 特定適用事業所かどうかは問わない |
| 4分の3未満(短時間労働者) | 週の所定労働時間が20時間以上・学生でない・所定内賃金が月額8.8万円以上のすべてに該当 | 特定適用事業所・任意特定適用事業所・国や地方公共団体に属する事業所のいずれかであること |
見落としやすいのは1行目です。時間と日数がどちらも4分の3以上なら、勤め先が特定適用事業所かどうかと関係なく被保険者になります。
ただし前提として、表の2行はどちらも勤め先が適用事業所であることと、そこに常用的に使用されていること(雇用契約書の有無は関係ありません)が要ります。70歳未満という年齢の上限があるのは厚生年金保険です。法人の事業所は役員1人だけの会社も含めて適用事業所ですが、個人の事業所は従業員が常時5人以上で、かつ農林漁業・サービス業などでない場合です(法律・会計に係る士業も、常時5人以上なら令和4年10月から対象)。それ以外でも、従業員の半数以上が同意して事業主が申請し、厚生労働大臣の認可を受ければ適用事業所になれます。個人経営の店なら、ここを先に確かめてください。
勤め先の条件が効くのは2行目だけです。特定適用事業所とは、1年のうち6月間以上、厚生年金保険の被保険者(短時間労働者は含まず、共済組合員は含む)の総数が51人以上になると見込まれる企業等。短時間労働者を数に入れないので、パートの多い職場ほど自己判断がずれます。
それに満たない企業でも、被保険者の同意にもとづく事業主の申し出で対象事業所になれます(任意特定適用事業所)。
勤め先の健康保険・厚生年金保険については、2カ月以内の期間を定めて使用される人や日々雇い入れられる人などは対象から除かれます。ただし当初の契約が2カ月以内でも、その期間を超えて雇用される見込みがあれば契約当初から被保険者です。
「学生でない」にも例外があります。卒業見込証明書を持って卒業前に就職し卒業後も同じ事業所に勤める人、一部の教育施設に在学する人、休学中の人、大学の夜間学部や高校の定時制に通う人などは、学生でも加入対象です。
これから変わる予定が2つある
ひとつは賃金要件です。所定内賃金(残業代・賞与・通勤手当・家族手当・精皆勤手当などを含みません)が月額8.8万円以上という要件は、令和8年(2026年)10月に撤廃される予定です。日本年金機構は「最低賃金以上で週20時間以上働く場合は、所定内賃金が月額8.8万円以上となるため」と理由を説明しています。
なお、130万円に届かないうちに加入対象になること自体は、いまの制度でもう起きています。月8.8万円を12か月続けても130万円には届きません。
ただし「予定」です。撤廃そのものは令和7年の年金制度改正法で定められていますが、施行日は改正法の公布の日から起算して3年を超えない範囲内において政令で定める日とされていて、そのうえで厚生労働省が「令和8(2026)年10月撤廃予定」と案内している段階です。条件や時期は106万円の壁は2026年10月に消えるのかで整理しています。
もうひとつは勤め先の規模です。日本年金機構は「令和9年10月から、厚生年金保険の被保険者数が36人以上の企業等で働く短時間労働者は、健康保険・厚生年金保険の加入対象となります」としています(令和9年は2027年)。さらに令和11年10月から21人以上、令和14年10月から11人以上へと広がる予定です。
勤め先の社会保険に入って外れる場合
全国健康保険協会は「保険料は、事業主と被保険者が折半で負担します」としています。厚生年金保険も同じで、保険料率18.300%のうち本人の負担は折半額の9.150%です。
協会けんぽの保険料率のうち、医療にかかる一般保険料率は都道府県ごとに異なります。実際の額は加入先の健康保険にご確認ください。
年金は国民年金の第3号被保険者から厚生年金保険の被保険者に変わります。日本年金機構は老齢厚生年金を「老齢基礎年金を受け取れる方に厚生年金の加入期間がある場合に、老齢基礎年金に上乗せして65歳から受け取ることができます」と説明しており、年金額は加入期間と報酬で決まります。負担は増えますが、その期間は記録に残ります。
勤め先の社会保険に入らないまま外れる場合
週の所定労働時間が20時間に届かない人や、4分の3未満で働いていて勤め先が特定適用事業所等ではない人は、加入したくてもできません。それでも原則として年間収入が130万円以上(60歳以上または障害者の場合は180万円以上)と見込まれれば、被扶養者ではいられなくなります。
入るのは住んでいる市町村の国民健康保険と、20歳以上60歳未満なら国民年金の第1号被保険者です。どちらも保険料は全額が自己負担で、折半してくれる事業主がいません。
国民年金保険料は1カ月あたり17,920円(令和8年度)。原則として定額で、収入が多い人も少ない人も同じ額を納めます。年度ごとに改定されるので翌年度は変わります。納付が経済的に難しいときは、免除制度・納付猶予制度や学生納付特例があります。
国民健康保険のほうは金額を書きようがありません。厚生労働省によれば、保険料(税)の算定方法は各市町村の条例などで定められ、世帯単位で算定されます。
✓ 手取りが変わったあとの家計を試算する
ライフプランシミュレーションは手取り(税金と社会保険料を引いたあとの金額)で入力します。保険料そのものは計算しませんが、手取りが変わったあとの貯蓄と資産の動きは試せます。
収入と関係なく、第3号被保険者を外れることもある
ここまでは収入が増えて外れる話でしたが、収入が変わらないのに外れることもあります。
日本年金機構は第3号被保険者を「厚生年金に加入している第2号被保険者に扶養されている20歳以上60歳未満の配偶者(年収が130万円未満であり、かつ配偶者の年収の2分の1未満の方)」と説明しています。この区分にあたる間は、保険料を自分で納める必要がありません。
ここでいう「年収が130万円未満」も、扶養認定日が2026年4月1日以降で給与収入のみの場合は、労働契約の内容から判定できることがあります。実際に受け取った額だけで機械的に決まるわけではありません。
20歳以上60歳未満という年齢の条件は、扶養されている側にかかります。つまり本人が60歳になれば、収入がそのままでも第3号被保険者ではなくなります。
ただしこれは年金の側の話です。健康保険の被扶養者は60歳以上になると基準額が180万円未満に上がりますので、年金で第3号を外れても健康保険では被扶養者のままでいられる場合があります。
もうひとつ、扶養している側の事情で外れる場合もあります。第2号被保険者は70歳未満の厚生年金の加入者ですが、65歳以上で老齢または退職を支給事由とする年金給付の受給権がある人は第2号になりません。そのため「第2号被保険者が65歳に到達して老齢基礎年金の受給権を満たしたときは、第2号被保険者でなくなるため、その配偶者も第3号被保険者でなくなります」(日本年金機構)。
年齢差のある夫婦では、扶養している側が65歳を迎えた時点で、扶養されている側が50代でも切り替えが要ることがあります。ただし受給権がなければ第2号のままなので、「65歳で必ず外れる」わけではありません。
外れると決まったら、いつ何を出すか
外れ方によって、手続きをする人も窓口も変わります。
| 手続き | いつ | どこへ | 何を |
|---|---|---|---|
| 被扶養者から外す | 該当する事由が生じた都度 | 勤め先(事業主を経由) | 健康保険 被扶養者(異動)届 国民年金第3号被保険者関係届 |
| 国民健康保険に入る | 14日以内 | 住んでいる市町村の国民健康保険の窓口(国民健康保険組合の場合は組合の窓口) | 市町村が案内する書類 |
| 国民年金の第1号になる | 14日以内 | 住所地の市区役所または町村役場 | 国民年金被保険者関係届書(申出書) |
被扶養者から外す届出は扶養している側の勤め先を通して行い、期限は日数ではなく「その都度」です。
国民年金の種別変更も、国民年金法施行規則で「当該事実があつた日から十四日以内に」市町村長へ届書を提出すると定められています。窓口は国民健康保険と同じなので、一緒に出すのが確実です。
勤め先の社会保険に入って外れる場合、加入の手続きは勤め先が行います。このとき、市区町村への種別変更の届出は要りません。国民年金法施行規則が、第3号被保険者が第2号被保険者になったことによる種別変更の届出を、市町村長への届出から除いているためです。国民健康保険に入り直すこともありません。
📄 働き方を変えたときの判断材料を1枚のPDFにまとめる
家計の現状・将来予測・改善ポイントを、AIが事前準備シート(PDF)として自動生成します。FP相談に持っていくのも、自分で見返すのも一目で。
→ 準備シートを見る
まとめ
130万円を超えたあとに起きることは、ひとつではありません。
- 勤め先の社会保険に入って外れるなら、保険料は事業主と折半になり、厚生年金の記録も残る
- 入らないまま外れるなら、国民健康保険と国民年金の第1号になり、勤め先との折半がなく自分で負担する
- どちらになるかは働き方と勤め先で決まり、自分の希望では選べない。4分の3以上なら特定適用事業所かどうかは関係ないが、勤め先が適用事業所であることが前提
- 130万円を超えても必ず外れるとは限らない。2026年4月からは労働契約の内容で判定できる場合があり、人手不足などによる一時的な収入増加には事業主証明による特例(原則、連続2回まで)がある
- 2026年10月に賃金要件が撤廃される予定。撤廃自体は法改正で決まり、施行日は政令で定める。企業規模の基準も令和9年10月に36人以上へ下がり、令和17年10月に撤廃される予定
同じ「扶養を外れた」でも、保険料を分け合う相手がいるかどうかが違います。入らないまま超えると、その相手がいません。
本記事は一般的な情報提供であり、個別の投資助言・税務相談・法務相談ではありません。最終的な判断は、公的機関の一次情報、または必要に応じて専門家(税理士・FP・弁護士など)への相談に基づいて行ってください。記載内容は執筆時点(2026年9月)のものであり、制度変更により実情と異なる場合があります。
監修者プロフィール
chobito
ライフイベントナビ 運営者 / FP2級
共働き・子育て世帯のお金の不安を、AI技術で「わかる・試せる・動ける」に変えることを目指して、ライフイベントナビを運営しています。
※本記事の数値・制度情報は執筆時点のものです。最新情報は公的機関の一次情報をご確認ください。
出典
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」(2026年4月17日更新)
- 日本年金機構「適用事業所と被保険者」(2026年6月26日更新)
- 日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」(2025年8月19日更新)
- 健康保険法 第35条/厚生年金保険法 第13条(資格取得の時期)
- 国民年金法施行規則 第6条の2
- 日本年金機構「第3号被保険者」「第2号被保険者」(用語集)
- 日本年金機構「第3号被保険者の配偶者が65歳になったときの手続き」(2025年9月11日更新)
- 日本年金機構「国民年金保険料」(2026年4月1日更新)
- 日本年金機構「老齢厚生年金の受給要件・支給開始時期・年金額」(2026年4月1日更新)
- 日本年金機構「厚生年金保険料額表(令和8年3月分〜)」
- 日本年金機構「従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」(2026年7月13日更新)
- 日本年金機構「国民年金に加入するための手続き」(2025年9月11日更新)
- 全国健康保険協会「費用の負担」
- 厚生労働省「国民健康保険の保険料・保険税について」
- 厚生労働省「国民健康保険の加入・脱退について」
- 厚生労働省「年金制度の仕組みと考え方 第9 被用者保険の適用拡大」
- 日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」(2026年5月1日更新)
- 全国健康保険協会「被扶養者の認定における特例について」
- 厚生労働省「『年収の壁』への対応」(事業主の証明による被扶養者認定の円滑化)
- 厚生労働省「事業主の証明による被扶養者認定Q&A」