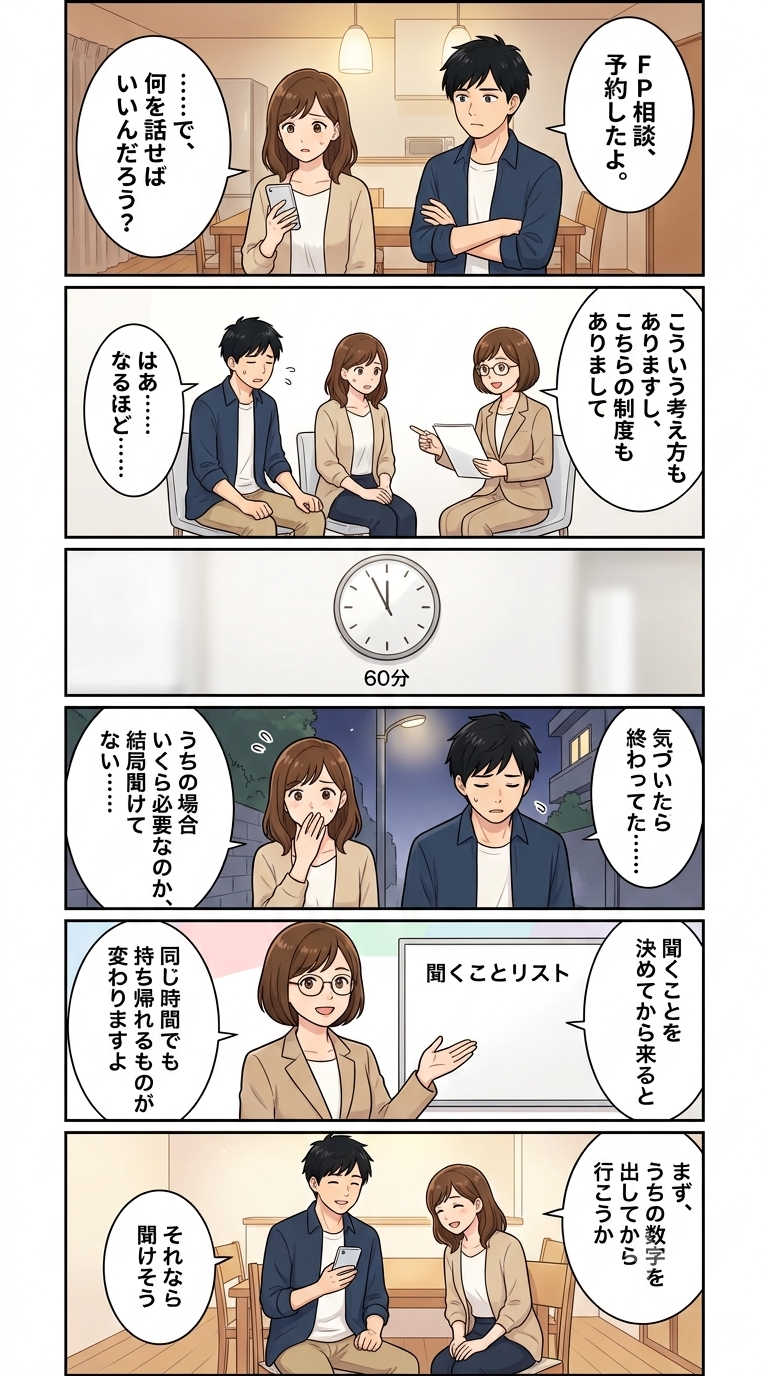
FP相談の予約は取った。でも当日、何を話せばいいのかがわからない。
そのまま当日を迎えると、たいていは相手のペースで進みます。現状をひととおり聞かれて、いくつか提案されて、気づけば60分が終わっている。帰り道で「あれも聞けばよかった」と思い出す。
この記事の結論
FP相談で自分から質問できるのは、60分のうち実質20分程度になるケースが少なくありません。そして最も抜けやすいのは、家計の質問ではなく「目の前のFPがどういう立場の人か」を確かめる質問です。
読むと、次のことがわかります。
- 相談前に自分の側で決めておくこと
- FPその人に聞いておくべき7つの質問
- 目的別に足す質問と、2026年12月のiDeCo改正で増える確認事項
制度の数値は2026年7月時点のものです。金額や条件は変わるので、最終的には公的機関の一次情報をあたってください。
自分から質問できるのは20分だけ
FP相談の1回は60分から90分程度が一般的です。長く感じますが、実際には次のように消えていきます。
| 時間帯 | 何に使われるか | 目安 |
|---|---|---|
| 前半 | 家族構成・収入・支出のヒアリング | 20〜30分 |
| 中盤 | FPからの現状整理と課題の指摘 | 15〜20分 |
| 後半 | 提案、質疑応答 | 20〜30分 |
| 最後 | 次回の案内、資料の受け渡し | 5〜10分 |
自分から質問を投げられるのは、実質20分あるかどうかです。ここに何を入れるかを決めていないと、その枠は相手の提案で埋まります。
FPの側から見ると、相談者が何も聞いてこなければ、話す内容は自分で決めるしかありません。多くの場合それは、その人が得意な分野か、扱っている商品に関係する分野になります。悪意ではなく、話を進めるためにそうなります。
質問の前に決めておく3つのこと
ひとつめは、相談の目的を1つに絞ること。60分で家計・保険・教育費・住宅・老後をすべて扱うと、それぞれ10分ずつになります。「今日は教育費」と決めて、残りは時間が余ったらと伝えるほうが持ち帰れるものは増えます。
ふたつめは、世帯で前提を揃えておくこと。教育方針が公立か私立かで必要額は倍近く変わります。すべて決めておく必要はなく、「まだ決まっていない」と共有できていれば十分です。
みっつめが、その場では契約しないと決めておくことです。
相談前に世帯で合意しておく
「今日は契約しない」と先に決めておきます。相手を疑うためではなく、情報が一気に入る場で判断力が落ちるのを避けるためです。「今日中なら」と急かされたら、それ自体が判断材料になります。
FPその人に聞く7つの質問
多くの記事は「家計について何を聞くか」を教えてくれますが、目の前のFPがどういう立場の人かを確認する質問には触れていません。同じ助言でも、誰がどういう報酬構造で話しているかで受け取り方は変わります。
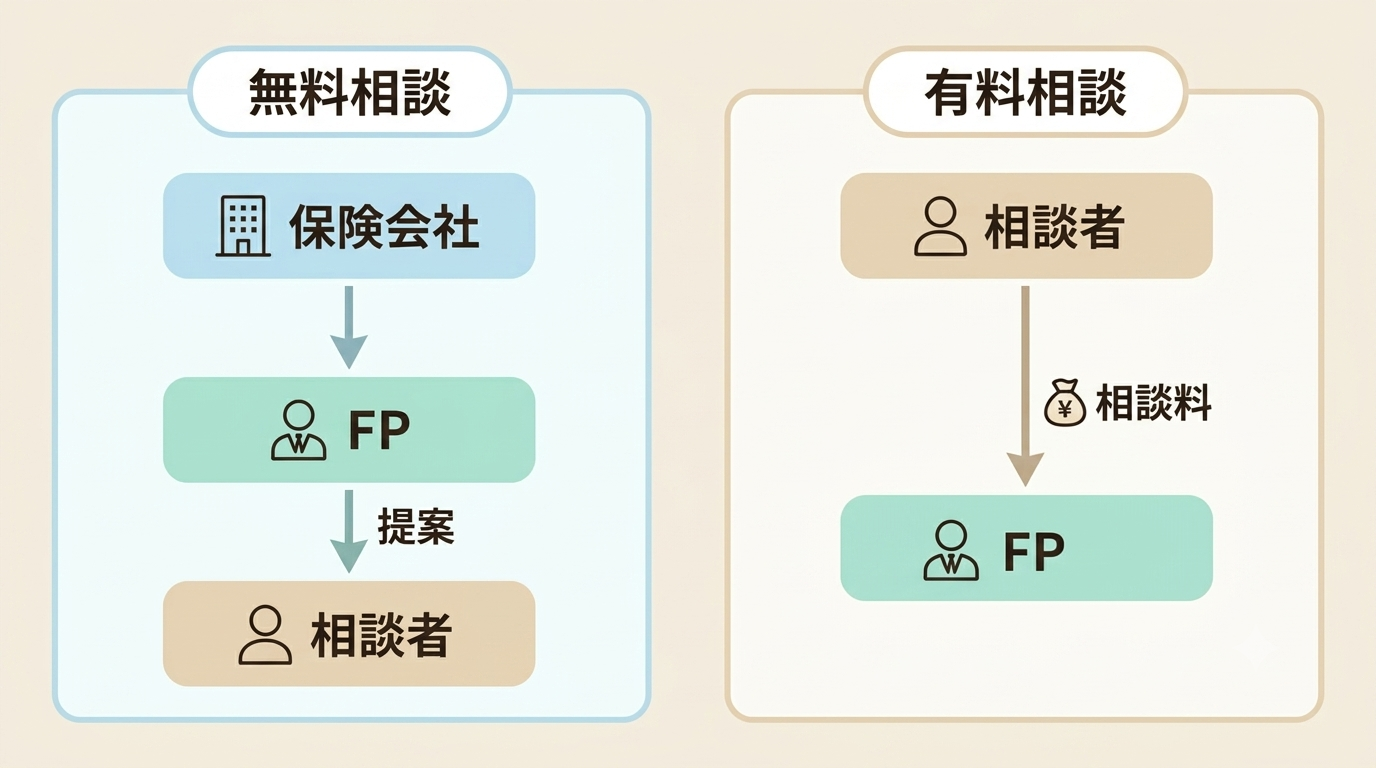
Q1「相談料はかかりますか。無料の場合、収益はどこから出ていますか」
無料のFP相談は、相談者が保険や金融商品を契約したときに、保険会社や金融機関からFP(または所属会社)へ手数料が支払われる構造で成立しているのが一般的です。この仕組み自体は違法でも不当でもありません。ただ、知っているかどうかで提案の読み方が変わります。率直に説明してくれるかどうか自体も、ひとつの判断材料になります。
Q2「どの資格をお持ちですか」
国家資格のFP技能士(1〜3級)と、日本FP協会が認定するAFP・CFPが代表的です。資格の有無だけで実力は決まりませんが、継続的な研修が必要な資格を維持している人は、制度改正などの知識を継続的に学んでいることが期待できます。
Q3「保険や証券の販売資格はお持ちですか。提携先は何社ですか」
提携先が1社なのか20社なのかで提案の幅は変わります。少ないこと自体が問題なのではなく、「その中から選ばれた提案である」と知ったうえで聞けるかどうかが違いになります。「中立に選びます」と言われたら、具体的に何社かを聞いてみてください。
Q4「今日の提案で、貴社に手数料が入る商品はどれですか」
やや踏み込んだ質問ですが、聞いてよい内容です。金融庁は「顧客本位の業務運営に関する原則」を策定し、顧客の利益を第一とする業務運営を求めています。この原則を採択した事業者は取組方針を公表し、金融庁が事業者リストを公表する仕組みです。手数料の所在について透明であることは、業界として求められている方向です。
Q5「私と似た家族構成の相談を、どのくらい扱っていますか」
相続に強い人、法人に強い人、住宅ローンに強い人。得意分野で出てくる論点が変わります。件数を正確に答えられなくても構いません。すぐ事例の話ができるかどうかで、経験の厚みは見えます。
Q6「今日話した内容を、書面かデータで残してもらえますか」
口頭だけの相談は帰宅後に再現できません。書面があれば、相談に参加していない家族にも正確に共有できます。
Q7「相談は今日で終わりですか。継続する場合の費用は」
初回無料で2回目から有料というケースも、顧問契約が前提のケースもあります。費用体系(時間制か顧問料か、資産残高に応じた料率か)まで最初に聞いておくと後で戸惑いません。
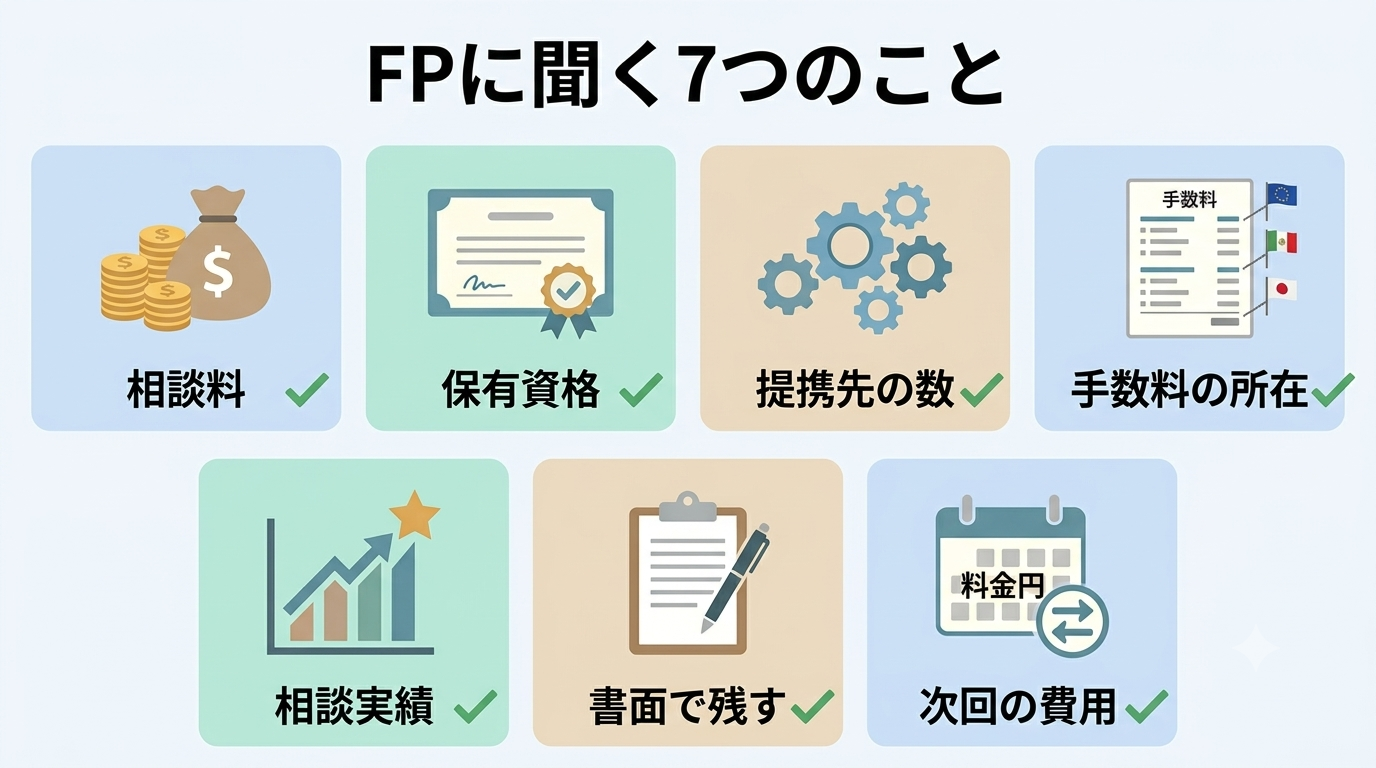
7問のうち、外せないのはQ1
時間がなければQ1(相談料と収益の出どころ)だけは聞いてください。この答えしだいで、後に続く提案の読み方が変わります。
目的別に足す質問
7問を土台に、その日の目的に合わせて2〜3問を足します。全部聞く必要はありません。10問聞いて表面をなぞるより、5問を掘り下げて数字まで持ち帰るほうが相談後に動けます。
| 目的 | 足す質問 | 持ち帰りたいもの |
|---|---|---|
| 家計を立て直したい | 「いちばん先に手をつけるべきはどこですか」「固定費で削れる項目と金額は」 | 削減候補と金額 |
| 保険を見直したい | 「重複している保障はありますか」「公的保障で足りない額はいくらですか」 | 保障の過不足 |
| 教育費を準備したい | 「準備が必要になるのはいつですか」「毎月いくら積み立てれば足りますか」 | 必要額と月の積立額 |
| 住宅を検討中 | 「無理なく返せる借入額は」「金利が1%上がると返済はいくら増えますか」 | 返せる額の範囲 |
| 老後資金を考えたい | 「不足額はいくらですか」「どういう前提で計算していますか」 | 不足額と埋め方 |
どの質問も、数字か選択肢で答えが返る形にしてあります。「おすすめは何ですか」「損しない方法は」といった聞き方だと、抽象的な答えしか返ってきません。
答えを聞いたら「なぜそうなるのか」を一度は重ねて聞いてみてください。理由まで聞けた指摘は、状況が変わったときに自分で応用できます。
2026年12月のiDeCo改正で増える確認事項
今年これから相談するなら、iDeCo(個人型確定拠出年金)の改正を押さえておくと話が早く進みます。
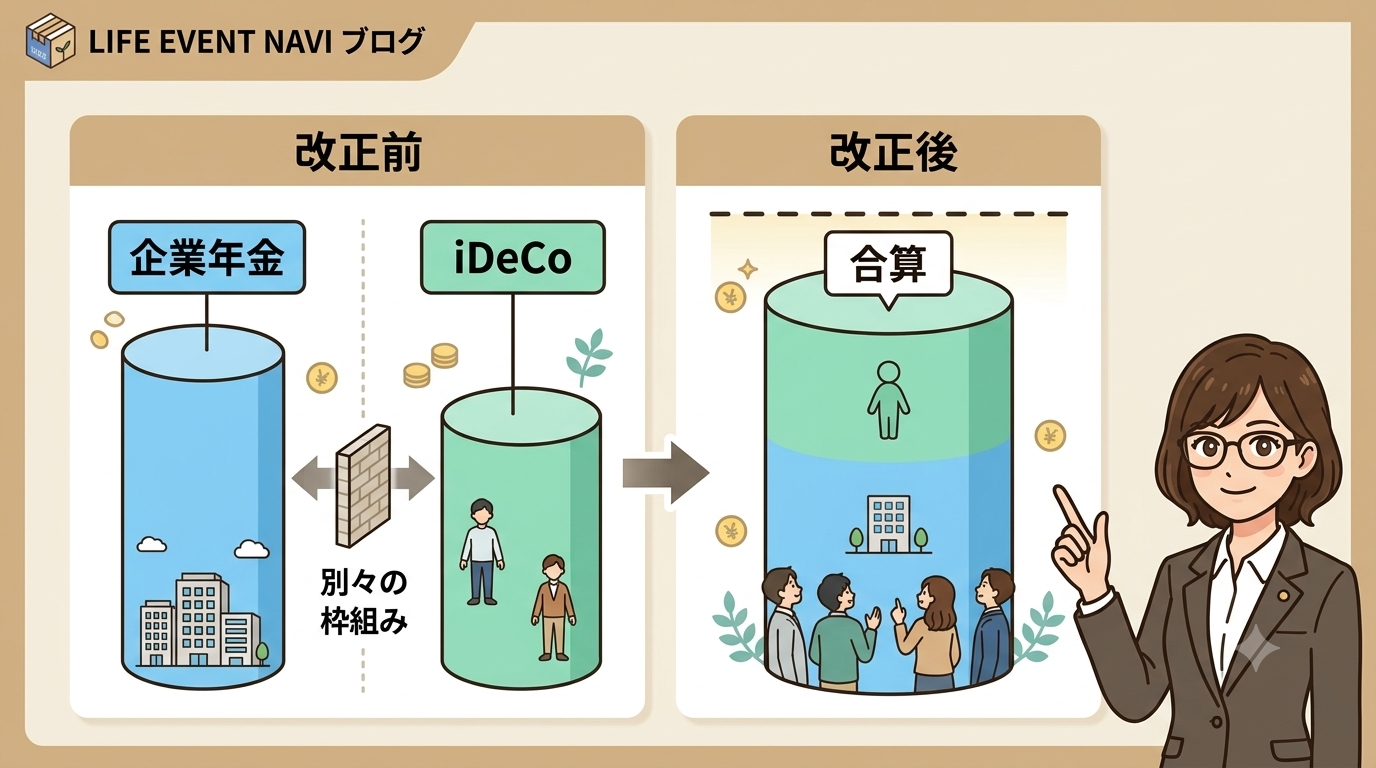
iDeCoは2026年12月1日施行の改正が予定されています。会社員などの第2号被保険者について、企業年金とiDeCoを合算した上限が月6.2万円に引き上げられ、これまであったiDeCo単体の上限が廃止される方向とされています。適用は2027年1月の引落分からです。
ここで効いてくるのが、勤務先の企業年金の状況です。企業年金がない人、企業型確定拠出年金(企業型DC)に加入している人、確定給付企業年金(DB)がある人とで上限が異なります。「会社員だから月2.3万円」と単純に決まるわけではありません。合算方式になると、勤務先の制度が枠をどれだけ使っているかを知らないまま自分の枠は計算できません。
相談前に、人事・総務部門か、企業型DCの運営管理機関から届く書類で確認しておいてください。そのうえで「改正後の前提だといくらになりますか」と聞けば、来年の設定変更まで見通せます。
施行前の情報です
この改正はまだ施行前で、細部が変わる可能性があります。最新の内容はiDeCo公式サイトや厚生労働省の情報で確認してください。
当日の進め方と、避けたい聞き方
持ち物は「数字がわかるもの」を優先します。源泉徴収票(自営業なら確定申告書の控え)、直近数か月の家計の記録、保険証券。この3点があれば前半のヒアリングが短くなり、浮いた時間をそのまま質問に回せます。余裕があれば、ねんきん定期便とローンの返済予定表も。
相談の冒頭で「今日は教育費を中心に、最後の15分は質問に使わせてください」と伝えておくと、FP側も時間を調整してくれます。
聞き方によっては、有用な答えが返ってきません。
| 避けたい聞き方 | 言い換え |
|---|---|
| おすすめの商品はどれですか | 選ぶときの判断軸は何ですか |
| いくら貯めればいいですか | この前提だと不足額はいくらですか |
| これって得ですか | 10年後の差額はいくらですか |
| 全部おまかせします | 選択肢を2つ挙げてもらえますか |
帰宅後は、聞いた内容を数字だけでも書き出しておいてください。相談の効果が消えるのは、たいてい帰宅後です。「固定費は月1万2千円削れそう」程度で構いません。あとから見返して判断できるのは、印象ではなく数字のほうです。
よくある質問
Q. 無料相談だと、質問しづらくないですか
無料であっても、相談者が質問することは想定されています。Q1からQ7のような報酬構造に関する質問も、聞いてはいけない内容ではありません。答え方から相手の姿勢が見えるので、むしろ聞いておく価値があります。
Q. 夫婦そろって行くべきですか
可能なら一緒のほうが進みます。教育方針や住宅の予算をその場で確認しながら話せるためです。難しければ、事前に方針を共有しておいて、相談後に書面で共有する形でも構いません。
Q. 相談内容が自分に合っていない気がしたら
途中でも「今日は保険ではなく教育費を中心に」と伝えて構いません。それでも噛み合わないなら、その場で結論を出さずに持ち帰ってください。相性はあるので、別の相談先を探すのもひとつの選択です。
まとめ
持ち帰ってほしい3つ
質問できるのは実質20分/Q1〜Q7は目的を問わず用意する/2026年12月のiDeCo改正があるので勤務先の企業年金だけは先に確認
質問を用意していくかどうかで、同じ60分でも持ち帰るものが変わります。目的に合う質問を5つ選んで、答えを数字で持ち帰る。それだけで、相談は「話を聞いた時間」から「判断材料が増えた時間」になります。
質問を使うには、自分の家計の数字が要ります。まずは無料診断で現在地を確認するところから始めてみてください。
FP相談前に「準備が整った状態」をつくる
診断とシミュレーションの結果を、FP相談用の事前準備シート(PDF)に整理します。家計の現状、将来の不足額、改善の優先順位、相談で聞くべき質問リストまでをまとめた11セクション構成です。
本記事は一般的な情報提供であり、個別の投資助言・税務相談・法務相談ではありません。最終的な判断は、公的機関の一次情報、または必要に応じて専門家(税理士・FP・弁護士など)への相談に基づいて行ってください。記載内容は執筆時点(2026年7月)のものであり、制度変更により実情と異なる場合があります。
監修者プロフィール
chobito
ライフイベントナビ 運営者 / FP2級
共働き・子育て世帯のお金の不安を、AI技術で「わかる・試せる・動ける」に変えることを目指して、ライフイベントナビを運営しています。
※本記事の数値・制度情報は執筆時点のものです。最新情報は公的機関の一次情報をご確認ください。