2026年5月の給与明細を見て、社会保険料の欄が少しだけ増えていると感じた方がいるかもしれません。
4月から「子ども・子育て支援金」の徴収が始まりました。医療保険料とあわせて徴収されるため、給与明細に独立した項目として出るとは限りません。名前は聞いたことがあっても、自分がいくら払っていて、その代わりに何が受け取れるのかまで見た方は少ないと思います。
この記事の結論
年収600万円の会社員が負担するのは年6,900円ほど(月575円前後)。一方、この財源で拡充された子育て施策は6つあり、そのうち3つは自分から動かないと案内すら届きません。金額でいえば、引かれる側より受け取り漏れのほうがずっと大きくなります。
この記事で見ていくのは次のことです。
- 自分の年収で、支援金の負担額を計算する方法
- 集めたお金が充てられる6つの子育て施策と、それぞれの開始時期
- 取りこぼしやすい3つの制度と、その手続き
制度の数値は2026年8月時点のものです。最終的には加入している健康保険組合・協会けんぽ・市区町村の案内をご確認ください。
社会保険料の増加は、うちの家計にどう響く?
年齢・家族構成・収入を入力すると、将来の支出と必要貯蓄をその場で試算できます。毎月の手取りが数百円動いたとき、長い目でどれくらいの差になるかの目安になります。
子ども・子育て支援金とは何か
そもそも何のためのお金なのか。
政府が2023年12月に決めた「こども未来戦略」では、総額3.6兆円規模の子ども・子育て支援の拡充を進めることになりました。その財源の一部として作られたのが支援金制度です。集め方は新しい税ではなく、既存の医療保険への相乗り。会社員なら健康保険料、自営業なら国民健康保険料、75歳以上なら後期高齢者医療保険料と一緒に引かれます。子どもがいる世帯だけが払うものではありません。
徴収が始まったのは令和8年(2026年)4月の保険料からで、給与天引きの場合は5月分の給与から反映されています。「4月から始まったはずなのに4月の明細では変わっていない」というのは、社会保険料が翌月控除になっている勤務先が多いためです。
ここで会社員と自営業のあいだに、意外と知られていない差があります。被用者保険では支援金額の半分を勤務先が負担しますが、国民健康保険と後期高齢者医療制度には事業主負担がありません。こども家庭庁の資料にも「国保、後期は被保険者のみが負担」と注記されています。同じ所得なら、自営業のほうが自己負担は重くなります。
わが家の負担額を計算する
では自分はいくら払っているのか。会社員なら、給与明細を見なくても概算できます。
令和8年度の支援金率は0.23%と決まっていて、支援金額は「標準報酬月額×支援金率」で計算されます。このうち半分は勤務先の負担なので、本人が実際に負担するのは0.115%相当です。賞与についても同じで、標準賞与に率を掛けて計算します。つまり賞与を含めた年収に0.115%を掛ければ、年間の本人負担額の目安が出ます。
| 年収の目安 | 年間の本人負担 | 月あたり |
|---|---|---|
| 300万円 | 約3,500円 | 約290円 |
| 400万円 | 約4,600円 | 約380円 |
| 500万円 | 約5,800円 | 約480円 |
| 600万円 | 約6,900円 | 約575円 |
| 800万円 | 約9,200円 | 約770円 |
| 1,000万円 | 約11,500円 | 約960円 |
あくまで概算です。保険料の計算に使う標準報酬月額は年収を12で割った額とは一致せず、等級ごとの区切りで決まります。健康保険の標準報酬月額には上限(139万円)があるので、年収がそれを大きく超える方は頭打ちになります。正確な額は給与明細の控除欄か、保険者からの通知で確認してください。
なお、産前産後休業中と育児休業中は、健康保険料や厚生年金保険料と同じように支援金も免除されます。育休中に手取りが減った状態でさらに引かれることはありません。
ひとつ注意したいのが、他の記事でよく見かける「年収別の徴収額」の表です。あの多くは政府資料の令和10年度の機械的な試算で、令和8年度の数字ではありません。政府資料にも「数字が下がっていくことが想定される」という注記がついています。いま引かれている額を知りたいなら、確定している令和8年度の率から計算したほうが実態に近くなります。
国民健康保険は、所得割と均等割の組み合わせで市区町村ごとに計算されるため、率で一律には示せません。こども家庭庁の試算では国保世帯の平均が月300円程度とされています。18歳年度末までの子どもは均等割額が全額軽減されるので、子どもの人数が増えても支援金の分の負担は増えません。
集めたお金が充てられる6つの子育て施策
支援金には、充てる先の施策があらかじめ決められています。こども家庭庁が挙げているのは次の6つです。現金の給付だけでなく、保育のサービスや保険料の免除も含まれます。
| 施策 | 開始時期 | 内容 |
|---|---|---|
| 児童手当の拡充 | 2024年10月分〜 | 所得制限の撤廃、高校生年代まで延長、第3子以降は月3万円、支給が年3回から年6回に |
| 妊婦のための支援給付 | 2025年度〜 | 妊娠届出時に5万円、妊娠後期以降に「妊娠しているこどもの数×5万円」 |
| 出生後休業支援給付 | 2025年度〜 | 出生直後に両親ともに14日以上の育休を取ると、最大28日間は手取りの10割相当 |
| 育児時短就業給付 | 2025年度〜 | 2歳未満の子で時短勤務を選ぶと、時短中の賃金の原則10% |
| こども誰でも通園制度 | 2026年度〜全国実施 | 保育所等に通っていない0歳6か月〜3歳未満が、月10時間まで時間単位で利用できる |
| 育児期間中の国民年金保険料免除 | 2026年10月分〜 | 国民年金第1号被保険者が対象 |
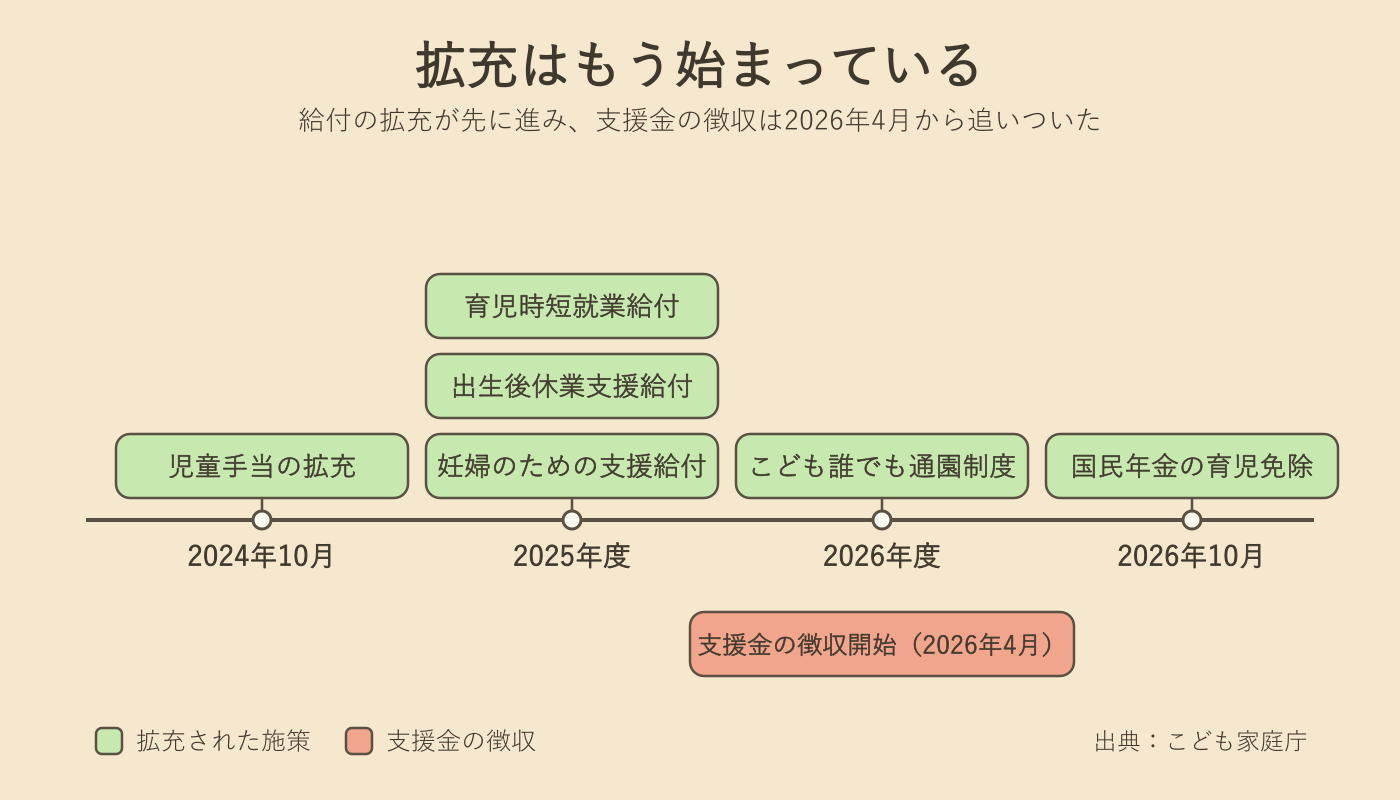
こども家庭庁のウェブページでは5つしか並んでいないように見えますが、これは出生後休業支援給付と育児時短就業給付がまとめて書かれているためです。
並べてみると、2026年に入ってから動くのは誰でも通園制度と国民年金の育児免除の2つだと分かります。児童手当や出産・育休まわりの拡充はすでに始まっていて、支援金の徴収は後から追いついてきた形です。「まだ何も受け取っていないのに払わされている」と感じる場合、対象の給付が自分のライフステージに来ていないか、来ているのに気づいていないかのどちらかです。
払う額と戻る額を世帯モデルで並べる
負担と給付を同じ土俵に置いてみます。比べるときに見るのは児童手当の総額ではなく、「拡充によって増えた分」のほう。もともと受け取っていた分は、支援金がなくても入っていたお金だからです。
| Aさん世帯 | Bさん世帯 | Cさん世帯 | |
|---|---|---|---|
| 家族構成 | 共働き(年収600万・400万)子2人(2歳・6歳) | 会社員(年収500万)+扶養の配偶者、子2人(10歳・16歳) | 自営業・国保(年収400万)子1人(0歳) |
| 支援金の年負担 | 約11,500円 | 約5,800円 | 年3,600円程度(世帯平均の目安) |
| 拡充で増えた分 | 児童手当の増額なし | 高校生年代の児童手当 年12万円 | 国民年金保険料の免除(最大12か月で約21.5万円)+誰でも通園 |
| 差し引き | 持ち出し | 大きくプラス | 申請すれば大きくプラス |
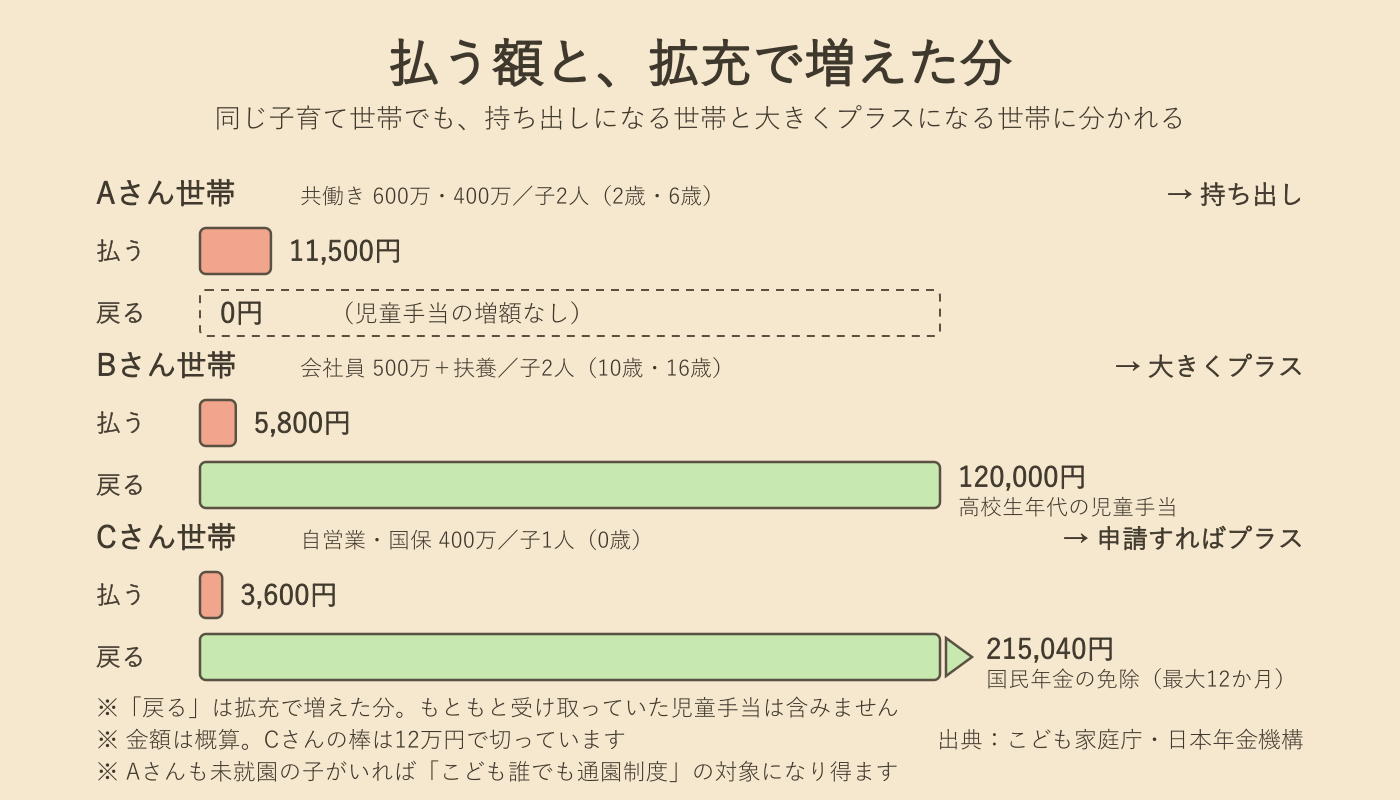
Aさん世帯で児童手当が増えないのは、もともと所得制限にかからず満額を受け取っていて、高校生年代でも第3子でもないからです。子育て世帯であっても、拡充分がゼロという組み合わせは普通に起こります。
ただしこの世帯も、2歳の子が保育所等に通っていなければ誰でも通園制度を使えます。共働きで保育所に預けている前提なので表では見込んでいませんが、上の子だけ在宅で見ているような場合は対象になり得ます。持ち出しかどうかは、児童手当の額だけでは決まりません。
一方Bさん世帯は、16歳の子が拡充で新たに対象になりました。以前は中学生までで打ち切られていたので、この分は丸ごと増加です。年12万円に対して負担は年5,800円ですから、20倍以上の差があります。
Cさん世帯のように国民年金の第1号被保険者で0歳の子がいる場合、2026年10月からの育児免除が効きます。令和8年度の国民年金保険料は月17,920円なので、最大12か月なら21.5万円ほどです。実際の免除月数は、父母のどちらか・子の誕生日・産前産後免除との重なりで変わります(実母は産前産後に続く最大9か月)。いずれにせよ申請しなければ始まりません。
得する世帯と持ち出しになる世帯が分かれるのは、制度の性格上避けられません。ただ、持ち出しに見える世帯でも、使える給付に気づいていないだけということがあります。
取りこぼしやすい3つの制度
はじめに断っておくと、6つの施策はどれも手続きが要ります。児童手当も出生時に認定請求が必要ですし、妊婦のための支援給付も妊婦給付認定の申請を経て支給されます。
分かれ目は申請の有無ではなく、制度を知らないまま利用機会を逃しやすいかどうかです。児童手当や妊婦のための支援給付は、出生届や母子健康手帳の交付といった手続きの流れのなかで案内されることが多く、存在に気づかないまま終わることはあまりありません。ここでは、自分から情報を取りにいかないと気づきにくい3つを取り上げます。
こども誰でも通園制度
保育所等に通っていない0歳6か月から3歳未満の子が、就労要件なしで月10時間まで時間単位で預けられる制度です。2026年度から全国で実施されています。専業で子育てをしている家庭や、育休中に上の子を短時間だけ預けたい場面を想定した仕組みです。
ただ、使う前に知っておきたいことがいくつかあります。
まず、無料ではありません。こども家庭庁の手引では利用料は1時間あたり300円程度を標準としており、これとは別に実費の徴収もあり得ます。月10時間なら3,000円前後が目安です。
その月10時間も、保証されているわけではありません。10時間は制度上の給付の上限で、令和8年度と9年度については経過措置があり、10時間での実施が難しい市町村は条例で3時間から10時間未満の範囲に設定できます。逆に市町村の判断で10時間を超えて実施する場合もあります。使える時間は住んでいる自治体次第です。
もうひとつ、思い立った日には使えません。申込みは自治体の窓口ではなく「つうえんポータル」というシステムから行い、認定を受けたあと初回利用の前に施設との事前面談が要ります。面談は里帰り出産などの事情がない限り対面です。使いたい時期の少し前から動き出しておくのが無難です。
なお対象の線引きは細かく、認可外保育施設に通う子は対象になりますが、企業主導型保育施設に通う子は対象外とされています。
育児期間中の国民年金保険料免除
2026年10月分から始まる新しい制度で、対象は国民年金の第1号被保険者、つまり自営業・フリーランス・学生・無職の方です。会社員は厚生年金なので対象外になります。
免除される期間は、実母が産前産後免除に続く最大9か月(産前産後と合わせて最大13か月)、実父・養父母は子を養育することになった月から1歳の誕生日の前月まで最大12か月です。所得要件はありません。
この免除が効くのは、免除された期間も保険料を納付したものとして老齢基礎年金に反映されるからです。一般的な保険料免除は将来の年金額が減りますが、この育児免除では減りません。要件は親子関係が継続していることと、子と同一住所であること。申請が必要な制度なので、対象になりそうな方は開始時期を覚えておいてください。
育児時短就業給付
2歳未満の子を育てるために時短勤務を選んだ場合、時短勤務中の賃金の原則10%が支給されます。雇用保険の給付なので、勤務先を通じた手続きになります。
時短勤務は収入が下がるのが最大のハードルです。この給付を知らないまま「フルタイムに戻すか辞めるか」で悩んでいるケースは珍しくありません。育休給付の話は耳に入っても、復帰後の話までは届いていないことが多いようです。制度の全体像は公的制度一覧でも整理しています。
よくある質問
Q. 「実質的な負担はない」と説明されているのは本当ですか
こども家庭庁は「支援金の導入に当たっては、その裏側で社会保障の歳出改革を行い、社会保険料の負担を軽減させるため、支援金による負担は相殺される仕組みになっています。このため支援金の導入による実質的な負担はありません」と説明しています。これは公式の見解です。
一方で、給与明細から引かれる額そのものは増えます。歳出改革による軽減が自分の保険料にどう表れるかは、加入している保険者の料率次第で見えにくい部分もあります。実際に引かれている額と、政府の説明する「実質」は分けて把握しておくのが現実的だと思います。
Q. いつまで引かれるのですか
終期についての記載は、こども家庭庁の公表資料には見当たりません。試算では、被用者保険の被保険者ひとりあたりの拠出額が令和8年度の月500円から令和10年度には月800円へと段階的に増える見込みが示されています。当面は続くもの、そして金額は今より上がるものとして家計を組んでおくのが安全です。
Q. 扶養に入っている配偶者や子どもも払うのですか
被用者保険の保険料は被保険者に対してかかるので、扶養に入っている配偶者や子どもが別に負担することはありません。国民健康保険は世帯単位での賦課になりますが、18歳年度末までの子どもの均等割は全額軽減されます。
まとめ
持ち帰ってほしい3つ
本人負担は「年収×0.115%」を目安に概算できる(年収600万円で年6,900円ほど)/拡充された子育て施策は6つあり、2026年に動くのは誰でも通園と国民年金の育児免除/この2つと育児時短就業給付は、自分から動かないと案内が届かない
支援金の負担額は、家計へのインパクトとしては月数百円の話です。同じ時間をかけるなら、引かれる額を嘆くより、受け取れるはずの給付を取りこぼしていないか確かめるほうが金額としては大きくなります。
調べていて厄介だと感じたのは、誰でも通園制度のように国が枠だけを決めて、実際に使える時間や料金は自治体ごとに違う制度が増えていることです。記事に書ける数字と、自分の市区町村で出てくる数字がずれます。面倒でも最後は住んでいる自治体のページを見に行くしかありません。
こうした給付は一度きりや期間限定のものがほとんどで、教育費や住宅資金のように長く続く支出とは性格が違います。ライフプランシミュレーションで他のライフイベントと並べておくと、優先順位を決めやすくなります。誰かに相談するつもりなら、FP相談で聞くべき質問を先に見ておくと、限られた時間を制度の確認に回せます。
使える制度の確認を、家計の全体像とセットで
診断とシミュレーションの結果から、家計の現状・将来の不足額・改善の優先順位、関連する制度の候補までを整理した事前準備シート(PDF)を作成します。FP相談に持っていくのも、自分で見返すのも一目で済みます。
本記事は一般的な情報提供であり、個別の投資助言・税務相談・法務相談ではありません。最終的な判断は、公的機関の一次情報、または必要に応じて専門家(税理士・FP・弁護士など)への相談に基づいて行ってください。記載内容は執筆時点(2026年8月)のものであり、制度変更により実情と異なる場合があります。
監修者プロフィール
chobito
ライフイベントナビ 運営者 / FP2級
共働き・子育て世帯のお金の不安を、AI技術で「わかる・試せる・動ける」に変えることを目指して、ライフイベントナビを運営しています。
※本記事の数値・制度情報は執筆時点のものです。最新情報は公的機関の一次情報をご確認ください。