2026年8月1日から、高額療養費制度の自己負担の上限が上がりました。
一度は見送られた見直しなので「また流れるのでは」と思っていた方もいるかもしれません。今回は手続きが最後まで済んでいます。健康保険法等の一部を改正する法律(令和8年法律第31号)が2026年5月29日に成立して6月5日に公布され、上限額そのものを定める健康保険法施行令等の一部を改正する政令(令和8年政令第240号)も7月29日に公布されました。金額まで確定した話です。
この記事の結論
会社員のボリュームゾーンにあたる年収約370万〜770万円の区分では、医療費100万円がかかった月の自己負担が87,430円から92,940円へ、月5,510円ほど増えます。ただし長く治療が続く人向けには「年間上限」という新しい歯止めが同時に入るため、負担が減る人もいます。
読むと、次のことがわかります。
- 2026年8月に変わる3点と、変わらない1点
- 自分の年収区分で、上限額がいくらになるか
- 新設される年間上限の仕組みと、見落としやすい注意点
制度の数値は2026年7月時点のものです。最終的には加入している健康保険組合や市区町村の案内を確認してください。
医療費の負担増は、うちの家計にどう響く?
年齢・家族構成・収入を入力すると、将来の支出と必要貯蓄をその場で試算できます。医療費という不確実な出費に、どれだけ余力があるかの目安になります。
2026年8月の高額療養費改正で変わるのは3つ
高額療養費制度は、1か月にかかった医療費の自己負担が一定額を超えたとき、超えた分が戻ってくる仕組みです。この「一定額」が自己負担限度額。今回の改正で手が入るのは、ここです。
内訳は3つあります。月ごとの限度額の引き上げ、年単位の上限の新設、所得区分の細分化。前の2つが2026年8月診療分から、細分化だけは1年遅れて2027年8月から始まります。逆に据え置かれるのが、12か月のうち4回目以降に適用される多数回該当の金額です。
引っかかりやすいのが「診療分」という書き方です。8月1日以降に受けた診療が新しい上限の対象で、7月に受けた診療は7月分として今までの上限で計算されます。月をまたぐ入院なら、7月分と8月分で適用される額が変わります。
この見直しは、2025年8月に予定されていた引き上げが患者団体の反対でいったん白紙になったあと、組み直されたものです。多数回該当の据え置きと年間上限の新設は、そのとき出た「長く治療を続けている人の負担を増やさない」という指摘への回答にあたります。
年収別に、自己負担の上限はいくらになるか
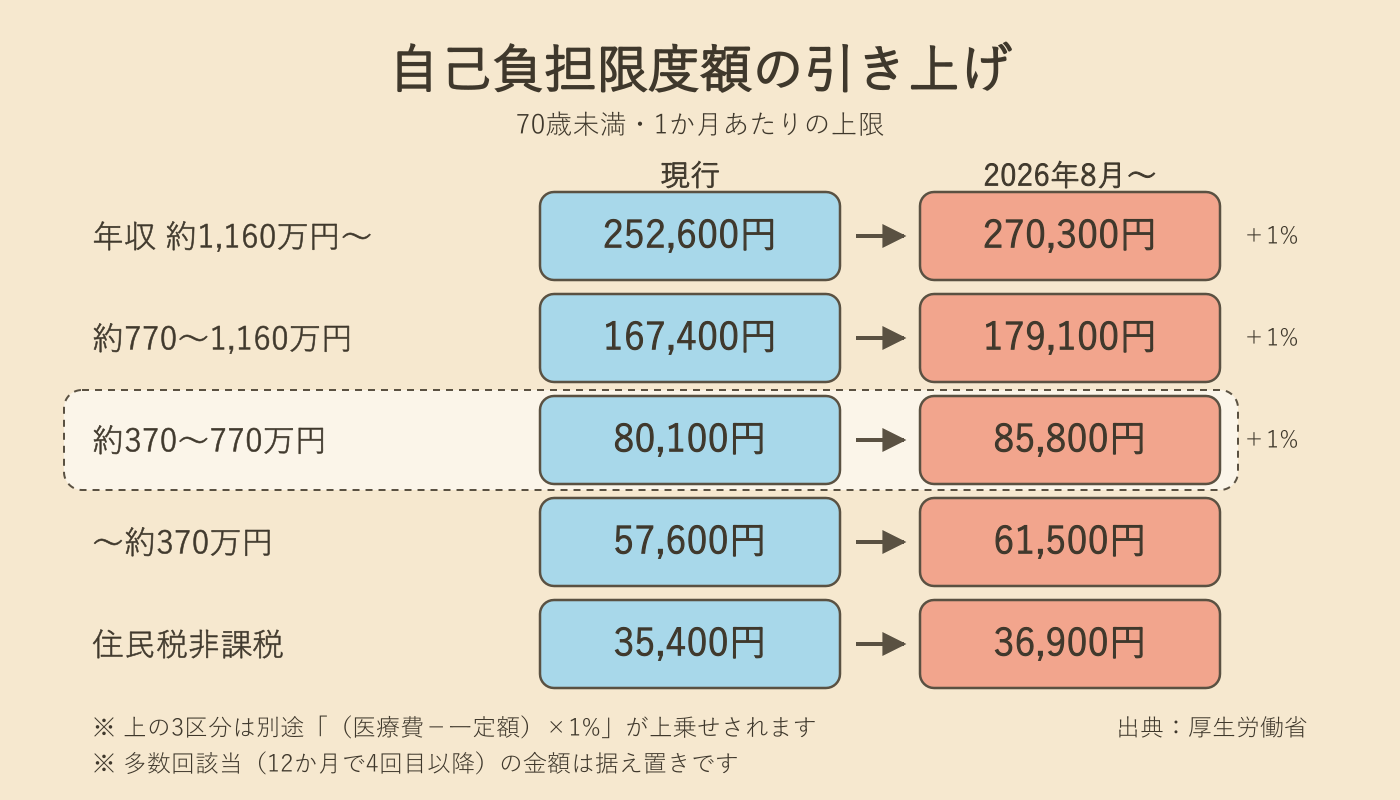
いちばん知りたいのは自分の区分でしょう。70歳未満の限度額を、現行と2026年8月以降で並べます。
| 年収の目安 | 現行の月額上限 | 2026年8月〜 | 多数回該当 | 年間上限(新設) |
|---|---|---|---|---|
| 約1,160万円〜 | 252,600円+1% | 270,300円+1% | 140,100円 | 168万円 |
| 約770〜1,160万円 | 167,400円+1% | 179,100円+1% | 93,000円 | 111万円 |
| 約370〜770万円 | 80,100円+1% | 85,800円+1% | 44,400円 | 53万円 |
| 〜約370万円 | 57,600円 | 61,500円 | 44,400円 | 53万円 |
| 住民税非課税 | 35,400円 | 36,900円 | 24,600円 | 29万円 |
「+1%」は、医療費が一定額を超えた分の1%を上乗せするという意味です。年収約370万〜770万円なら、2026年8月からは「85,800円+(医療費-286,000円)×1%」で計算します。
引き上げ幅はどの区分もおよそ7%。住民税非課税だけは4.2%に抑えられていて、低所得層への配慮が入っています。見ておきたいのは多数回該当の欄で、ここだけは現行のまま動きません。
医療費100万円だと、実際いくら払うのか
1か月に医療費100万円がかかった場合で並べます。窓口3割負担なら本来30万円ですが、高額療養費が効くので実際の負担は次のとおりです。
| 年収の目安 | 現行 | 2026年8月〜 | 差額 |
|---|---|---|---|
| 約1,160万円〜 | 254,180円 | 271,290円 | +17,110円 |
| 約770〜1,160万円 | 171,820円 | 183,130円 | +11,310円 |
| 約370〜770万円 | 87,430円 | 92,940円 | +5,510円 |
| 〜約370万円 | 57,600円 | 61,500円 | +3,900円 |
| 住民税非課税 | 35,400円 | 36,900円 | +1,500円 |
年収約370万〜770万円なら、1回の入院で終わる限り増えるのは5,500円ほど。ただし手術のあとに抗がん剤治療が続くような場合は、この差が毎月積み上がります。治療が半年続けば3万3千円、1年なら6万6千円の違いになる計算です。
なお、自分がどの区分に入るかは年収そのものではなく、会社員なら標準報酬月額、国民健康保険なら旧ただし書所得で決まります。表の年収はあくまで目安です。標準報酬月額はマイナポータルや加入している健康保険のウェブサービスで確認できます(給与明細に載っている会社もあります)。境目に近い方は一度見ておくと確実です。制度の全体像は公的制度一覧でも整理しています。
新設される「年間上限」は窓口では効かない
今回いちばん大きいのは、この年間上限だと思っています。ただ、仕組みを知らないと使い損ねます。
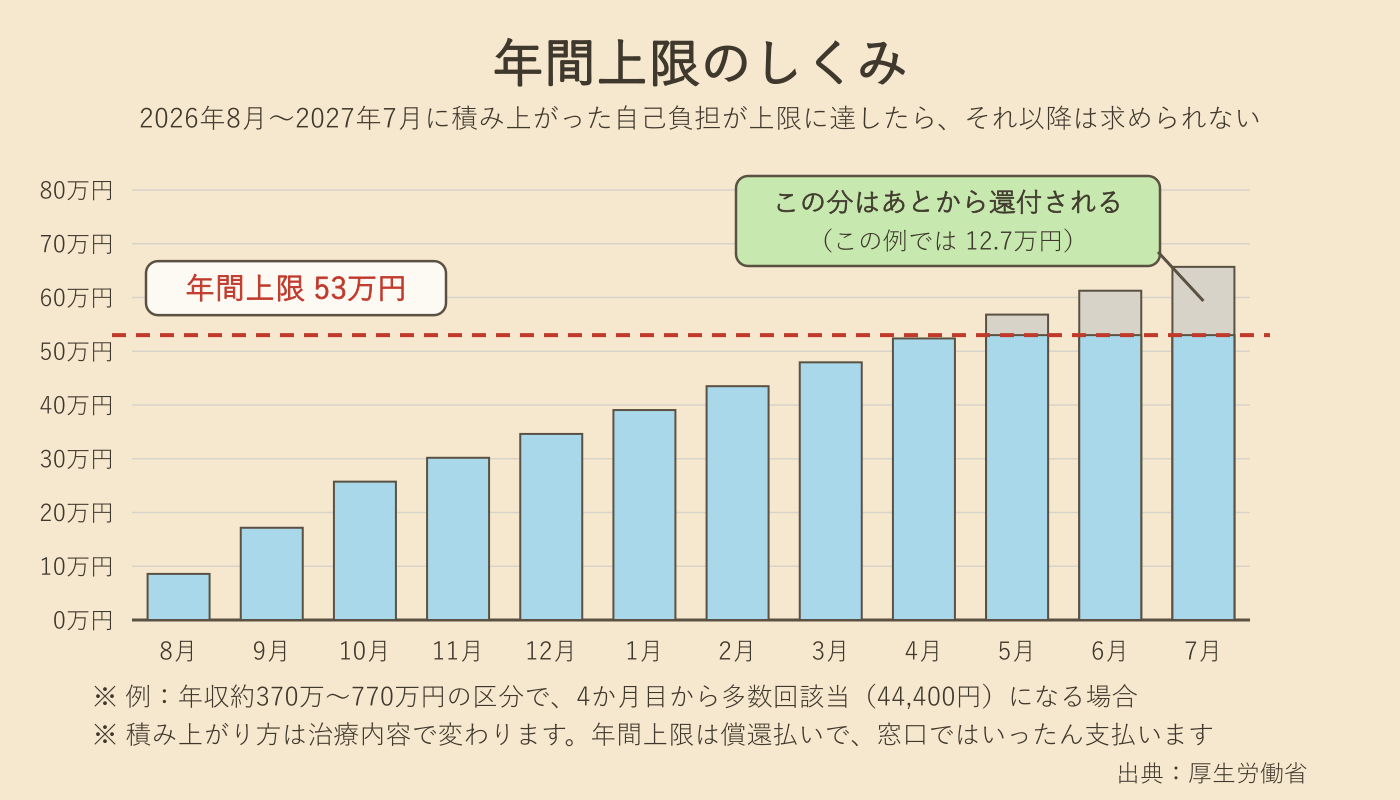
8月から翌年7月までの12か月で自己負担を積み上げ、区分ごとの上限に達したら、それ以降の負担は求められません。年収約370万〜770万円なら53万円、住民税非課税なら29万円が上限です。最初の対象期間は2026年8月から2027年7月までになります。
これが必要とされた理由は、従来の救済が多数回該当しかなかったからです。多数回該当は12か月のうち3回上限額に到達してはじめて4回目から発動するので、毎月7万円台の自己負担が延々と続く人は何年払っても軽減が受けられませんでした。年間上限は、そこを拾うために入ります。
厚生労働省が示している軽減例では、これまで多数回該当に当たらなかった長期療養者の年間負担が57.3万円から53.0万円へ、約4.3万円減ります。きわめて高額な医療を受けた人だと76.7万円が53.0万円になり、差は約23.7万円です。引き上げの話ばかりが報じられますが、下がる側もセットで入っています。
見落としやすい注意点
月ごとの限度額は、マイナ保険証を使えば窓口の支払いが自動で上限までに抑えられます。ところが年間上限は償還払いです。上限に達したあとの分もいったん窓口で払い、後から保険者に還付してもらう形になります。
年間上限は、黙っていれば勝手に効くものではありません。しかも始まったばかりの仕組みなので、自己負担の集計方法・申請の要否・還付の時期は保険者ごとに違います。8月以降に健保組合や市区町村から届くお知らせは捨てずに読んでください。自分の側でも8月からの自己負担額を記録しておくと、あとで照らし合わせるのが楽です。
2027年8月には、もう一段変わる
2026年8月は第1段階で、翌2027年8月に所得区分の細分化が控えています。70歳未満は現在の5区分から13区分に分かれます。
影響が大きいのは、現在80,100円で一括りにされている年収約370万〜770万円の層です。ここが3つに割れます。
| 年収の目安 | 2027年8月〜の月額上限 | 現行80,100円との差 |
|---|---|---|
| 約370〜510万円 | 85,800円+1% | +7.1% |
| 約510〜650万円 | 98,100円+1% | +22.5% |
| 約650〜770万円 | 110,400円+1% | +37.8% |
同じ区分にいた人でも、2年後には最大3万円ほど差がつきます。年収が境目に近い方は、2026年8月の表だけでなくこちらも見ておいてください。
逆に軽くなる層もあります。年収約200万円未満は多数回該当が44,400円から34,500円に下がり、年間上限も41万円に引き下げられます。
いま確認しておきたい4つのこと
制度が変わると聞くと身構えますが、こちら側でやることは多くありません。次の4つで足ります。
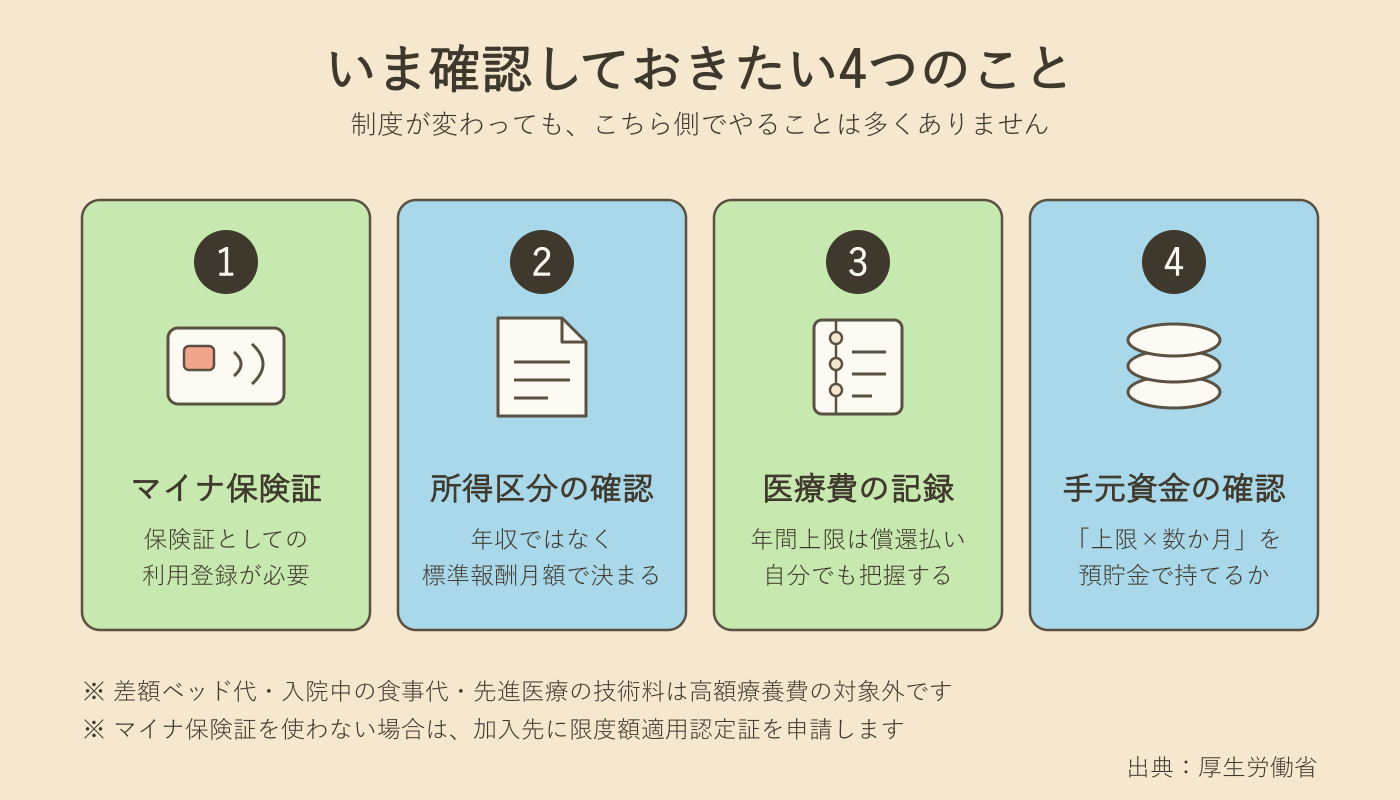
マイナ保険証を使える状態にしておく
高額療養費は本来、窓口で3割を払ってから申請して払い戻してもらう制度です。マイナンバーカードを保険証として使えば、この手順が省けます。立て替えも事前の申請も要らず、保険者によっては支給申請そのものが不要で、あとから自動で振り込まれるところもあります。
使わない場合は、加入先に限度額適用認定証を申請して発行してもらい、窓口で提示します。認定証には有効期限があり、急な入院では発行が間に合わないこともあります。認定証もなければ3割を全額払ってから支給申請することになり、払い戻しは早くても受診の3か月後、保険者によってはさらにかかります。
なお、カードを持っているだけでは保険証として使えません。健康保険証としての利用登録が要ります。マイナポータルか、医療機関・薬局の顔認証付きカードリーダーから登録できます。
自分の所得区分を確認する
区分を決めるのは年収ではなく標準報酬月額です。マイナポータルか、加入している健康保険のウェブサービスで確認できます。ここが曖昧なままだと、月の上限も年間上限も自分の数字として出てきません。
医療費の記録の残し方を決めておく
年間上限が償還払いである以上、8月以降の自己負担額は自分でも把握しておいたほうが安全です。領収書をまとめておく、家計簿アプリで医療費の費目を分けておく、といった程度で構いません。この記録は医療費控除の集計にもそのまま使えます。
「上限×数か月」を手元資金で持てるか見ておく
医療費のリスクは、月あたりの上限ではなく続く期間で決まります。年収約370万〜770万円なら、医療費100万円の月で約9.3万円、多数回該当になっても44,400円、年間で最大53万円が2026年8月以降の目安です。
見落とされがちなのが、差額ベッド代・入院中の食事代・先進医療の技術料です。これらは高額療養費の対象外で、上限額の外側に別途かかります。
この合計を預貯金で受け止められるかどうかが、民間の医療保険を検討するかどうかの分かれ目になります。足りないと感じるなら保険で埋めるのもひとつですし、手元資金を厚くする方向もあります。
どちらを選ぶかは最後は考え方次第ですが、判断の材料は数字で作れます。ライフプランシミュレーションでは固定費に医療保険の保険料を入れられます。入れた場合と入れない場合で走らせると、保険料を払い続けたときに将来の資産がどれだけ変わるかが並びます。その差額と、上で出した「最悪でも1年でこのくらい」を見比べると考えやすくなります。
よくある誤解とQ&A
見出しだけが流れると、たいてい次の4つが誤解されます。
- 「全員が負担増になる」→ 長期療養者は年間上限で減る場合があります。多数回該当も据え置きです
- 「年間上限も窓口で効く」→ 償還払いです。あとから保険者に還付してもらう形になります
- 「多数回該当の金額も上がる」→ 上がりません。年収約370万〜770万円なら44,400円のままです
- 「70歳以上は関係ない」→ 一般区分では外来特例(外来だけの上限)が18,000円から22,000円に上がります。70歳以上は所得区分が細かく分かれているので、全員が22,000円になるわけではありません。住民税非課税の区分には年9.6万円の外来年間上限が入るため、1年を通した最大負担は増えません
Q. 7月末から8月にまたがって入院した場合は?
高額療養費は月単位で計算します。7月分は今までの上限、8月分は新しい上限が適用されます。1回の入院でも、月をまたげば別々に判定されます。
Q. 家族の医療費は合算できますか
同じ保険に加入している家族の自己負担を合算する仕組みは今までどおりです。70歳未満は1件21,000円以上が合算の対象。このルール自体は今回の見直しの対象外です。
Q. 75歳の親の負担はどうなりますか
後期高齢者医療制度も見直しの対象です。外来だけの上限(外来特例)が引き上げられる一方、住民税非課税の区分には年間の上限が新設されるため、1年を通した最大負担額は現在より増えない設計になっています。
Q. 申請に期限はありますか
高額療養費の請求権は、診療を受けた月の翌月1日から2年で時効になります。過去に払い戻しを受けそびれた分がないか、この機会に一度さかのぼって確認してみてください。
まとめ
持ち帰ってほしい3つ
2026年8月診療分から月額上限がおよそ7%上がる/多数回該当は据え置きで長期療養者には年間上限が新設される/年間上限は償還払いなので記録を残しておく
高額療養費があるおかげで、医療費で家計が一気に崩れる場面はそれほど多くありません。今回の改正で上限は上がりますが、年収約370万〜770万円なら医療費100万円の月でも自己負担は9万円台です。医療費がさらに膨らめば1%の上乗せぶん増えるものの、青天井にはならない構造そのものは変わっていません。個人的に怖いと思うのは、上限額の外側にある差額ベッド代や、治療が長引いたときの収入減のほうです。
まずは自分の所得区分を確認して、「最悪でも1年でこのくらい」という数字を持っておく。それだけで、医療保険を増やすかどうかの判断がずっとしやすくなります。住宅購入や教育費のピークと重なると余力は一気に薄くなるので、ライフイベント一覧で他の予定と並べてみるのもおすすめです。
医療費の備えを、家計全体の中で位置づける
診断とシミュレーションの結果から、家計の現状・将来の不足額・改善の優先順位を整理した事前準備シート(PDF)を作成します。FP相談に持っていくのも、自分で見返すのも一目で済みます。
本記事は一般的な情報提供であり、個別の投資助言・税務相談・法務相談ではありません。最終的な判断は、公的機関の一次情報、または必要に応じて専門家(税理士・FP・弁護士など)への相談に基づいて行ってください。記載内容は執筆時点(2026年7月)のものであり、制度変更により実情と異なる場合があります。
監修者プロフィール
chobito
ライフイベントナビ 運営者 / FP2級
共働き・子育て世帯のお金の不安を、AI技術で「わかる・試せる・動ける」に変えることを目指して、ライフイベントナビを運営しています。
※本記事の数値・制度情報は執筆時点のものです。最新情報は公的機関の一次情報をご確認ください。